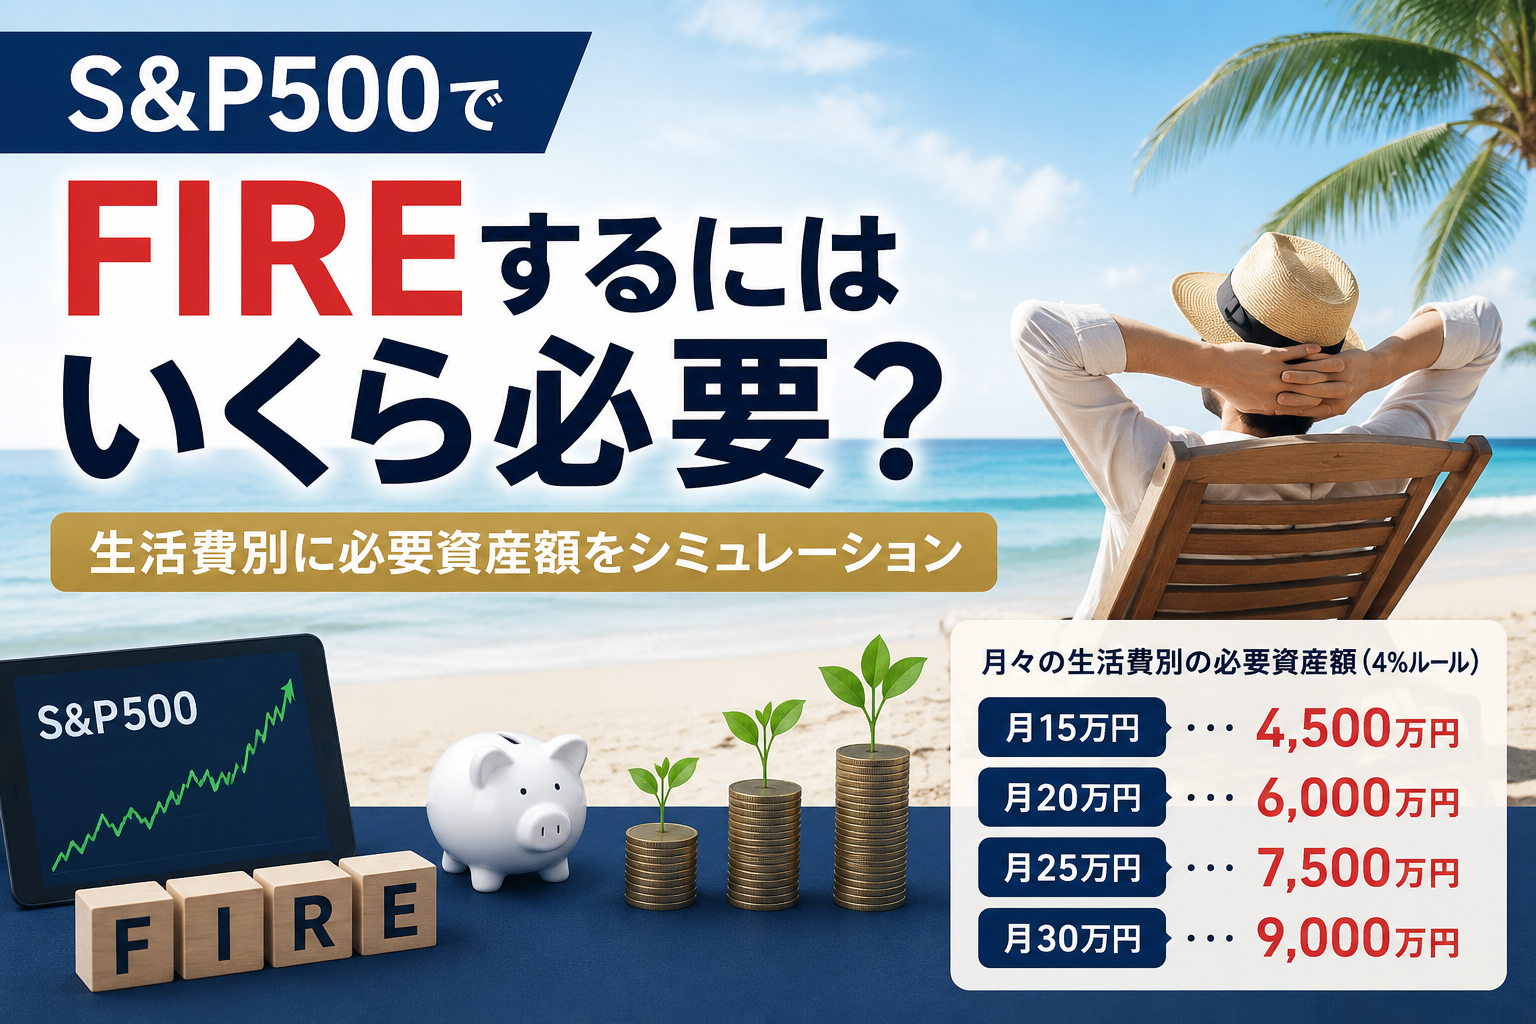
「投資で資産を増やして、いつか仕事を辞めたい」
そんなFIRE(経済的自立・早期リタイア)を目指している人も多いのではないでしょうか。
私自身も、投資を続けながら「いつかFIREできたらいいな」と考えています。
特にS&P500は、米国の代表的な企業500社程度で構成される株価指数で、長期の資産形成を考えるうえでよく利用されている投資対象です。
では、実際にS&P500へ投資してFIREを目指す場合、いくらの資産が必要なのでしょうか?
この記事では、
- S&P500でFIREするにはいくら必要なのか
- 生活費別に必要な資産額はいくらなのか
- 4%ルールとは何なのか
- サイドFIREなら必要資産はいくらになるのか
- FIREを目指すうえで支出を減らすことがなぜ重要なのか
- 新NISAをどう活用できるのか
について、投資初心者にも分かりやすく整理していきます。
S&P500でFIREするにはいくら必要?
先に結論からいうと、FIREに必要な資産額は「毎月いくら使うのか」によって大きく変わります。
FIREに必要な資産額を考えるときによく使われるのが「4%ルール」です。
4%ルールとは、FIRE後に保有している資産から、最初の1年間に資産の4%程度を取り崩し、その後はインフレなどを考慮しながら取り崩していくという考え方です。
例えば、年間の生活費が300万円なら、
300万円 ÷ 4% = 7,500万円
となります。
つまり、4%ルールを単純に当てはめると、年間300万円で生活するためには7,500万円の資産が一つの目安になります。
ただし、ここで注意したいのは、
「7,500万円あれば絶対にFIREできる」という意味ではない
ということです。
4%ルールはあくまでFIREに必要な資産額を考えるための目安です。
実際には、運用期間、株式市場の値動き、インフレ、税金、生活費の変化などによって結果は変わります。
特にFIREは一般的な定年後のリタイアよりも運用期間が長くなる可能性があります。
そのため、4%という数字だけを見て「これで大丈夫」と考えるのではなく、自分の状況に合わせて考えることが重要です。
生活費別|FIREに必要な資産額
では、実際に毎月の生活費がいくらなら、どのくらいの資産が必要になるのでしょうか。
今回は、年間生活費 ÷ 4%で計算してみます。
| 毎月の生活費 | 年間生活費 | 4%ルールで考えた必要資産 |
|---|---|---|
| 10万円 | 120万円 | 3,000万円 |
| 15万円 | 180万円 | 4,500万円 |
| 20万円 | 240万円 | 6,000万円 |
| 25万円 | 300万円 | 7,500万円 |
| 30万円 | 360万円 | 9,000万円 |
| 35万円 | 420万円 | 1億500万円 |
| 40万円 | 480万円 | 1億2,000万円 |
| 50万円 | 600万円 | 1億5,000万円 |
こうして見ると、生活費によってFIREに必要な資産額がかなり変わることが分かります。
例えば、毎月20万円で生活できるなら、4%ルールでは約6,000万円。
一方、毎月40万円必要なら約1億2,000万円です。
つまり、
FIREを目指すなら「いくら資産を作るか」だけではなく、「毎月いくらで生活するか」も非常に重要
ということです。
私の場合、FIREには約1億500万円必要
私自身の場合、年間の生活費を約420万円として考えてみました。
すると、
420万円 ÷ 4% = 1億500万円
となります。
……1億500万円。😅
数字にすると、かなり大きいですね。
「FIREってめちゃくちゃ遠くない?」
と、最初に計算したときは私も思いました。
ただ、ここで重要なのが、
必ずしも1億500万円を貯めなければFIREできないわけではない
ということです。
生活費を下げたり、FIRE後にも少し働いたりすることで、必要な資産額は大きく変わります。
「毎月5万円」の支出削減で必要資産は1,500万円減る
FIREを考えるうえで、個人的にかなり重要だと思っているのが「支出」です。
例えば、毎月30万円使っている人が、生活を見直して毎月25万円で生活できるようになったとします。
年間では、
5万円 × 12か月 = 60万円
の支出削減です。
これを4%ルールに当てはめると、
60万円 ÷ 4% = 1,500万円
となります。
つまり、
毎月5万円の支出を減らすことは、4%ルール上では必要資産を1,500万円減らすことと同じ
になります。
これはかなり大きいですよね。
もちろん、無理な節約をして生活の満足度を下げる必要はありません。
大切なのは、
「本当に必要な支出なのか?」
「削っても生活の満足度があまり変わらない支出はないか?」
を考えることだと思います。
サイドFIREなら必要な資産はもっと少なくできる
「1億円近く貯めるなんて無理!😭」
そう思った人もいるかもしれません。
そこで選択肢になるのが「サイドFIRE」です。
サイドFIREとは、資産運用から得られるお金だけですべての生活費をまかなうのではなく、不足する分を仕事などの収入で補うスタイルです。
例えば、毎月の生活費が30万円だとします。
そのうち、
- 資産から10万円
- 労働収入から20万円
という形でも生活できます。
この場合、資産から必要になる年間金額は、
10万円 × 12か月 = 120万円
です。
4%ルールで単純計算すると、
120万円 ÷ 4% = 3,000万円
となります。
「生活費30万円だから9,000万円必要」と考えるのではなく、
資産からいくら取り崩す必要があるのか
という視点で考えると、FIREへのハードルは大きく変わります。
サイドFIREの必要資産を生活費別に計算
例えば、毎月の生活費と労働収入を以下のように設定した場合を考えてみます。
| 毎月の生活費 | 毎月の労働収入 | 資産から必要な金額 | 4%ルールでの必要資産 |
|---|---|---|---|
| 20万円 | 10万円 | 10万円 | 3,000万円 |
| 25万円 | 10万円 | 15万円 | 4,500万円 |
| 30万円 | 10万円 | 20万円 | 6,000万円 |
| 30万円 | 15万円 | 15万円 | 4,500万円 |
| 35万円 | 15万円 | 20万円 | 6,000万円 |
| 40万円 | 20万円 | 20万円 | 6,000万円 |
もちろん、これは単純計算です。
実際には税金や社会保険料、収入の変動なども考える必要があります。
それでも、
「FIRE=仕事を完全に辞める」だけではない
と考えると、目標をかなり現実的に設定できます。
週5日フルタイムで働くのではなく、週2~3日だけ働く。
あるいは、自分の好きな仕事や副業をしながら生活する。
こうした選択肢も含めてFIREを考えると、資産形成の目標が変わってくるかもしれません。
4%ルールは本当に安全なの?
FIREを調べていると、「4%ルール」という言葉をよく見かけます。
ただし、4%という数字を「絶対に安全な数字」と考えるのは危険です。
もともとの4%ルールは、過去の市場データをもとに、一定の条件で30年間資産を取り崩す場合の目安として広く知られるようになった考え方です。
現在のFIREでは、30年より長い期間にわたって資産を取り崩すケースもあります。
例えば40歳でFIREすれば、30年どころか40年、50年以上の資産運用が必要になる可能性もあります。
そのため、早期リタイアを考える場合は、4%を機械的に当てはめるのではなく、より慎重に考える必要があります。
FIRE直後の暴落には注意したい
FIREを考えるときに忘れてはいけないのが、相場の暴落です。
例えば、
「S&P500が好調だからFIREしよう!」
と思って仕事を辞めた直後に、大きな株価下落が起きる可能性もあります。
資産が減っている状態で生活費を取り崩し続けると、その後の資産形成に大きな影響を与える可能性があります。
特に、
FIREした直後の相場環境
は重要です。
そのため、FIREを実行するときには、株式資産だけで生活費をすべて賄おうとするのではなく、現金などの生活防衛資金を確保することや、相場状況に応じて支出を調整する方法なども検討したいところです。
S&P500に投資していればFIREできる?
ここも誤解しやすいポイントです。
「S&P500に投資すればFIREできる」
というわけではありません。
S&P500はあくまで米国株式市場を代表する指数の一つです。
FIREを実現できるかどうかは、
- どれくらいの資産を作れるか
- どれくらいの生活費が必要なのか
- 何年間資産を取り崩すのか
- 市場がどのように推移するのか
- 税金や社会保険料がいくらかかるのか
- FIRE後にどの程度収入を得るのか
など、さまざまな条件によって変わります。
S&P500は長期的な資産形成を考えるうえで利用できる投資先ですが、将来のリターンが保証されているわけではありません。
だからこそ、
「S&P500なら大丈夫」ではなく、「S&P500を含めた資産運用をどうFIRE計画に組み込むか」
と考えることが大切です。
FIREを目指すなら「収入・支出・投資」の3つを見る
ここまでFIREについて考えてきましたが、私が一番重要だと思うのは、
「収入」「支出」「投資」
の3つをバランスよく改善することです。
① 収入を増やす
本業の収入を増やすだけではなく、副業などで収入源を増やす方法もあります。
収入が増えれば、その分を投資に回せます。
FIREまでの期間を短くしたいのであれば、投資のリターンだけを追いかけるより、入金力を高めることも重要です。
② 支出を減らす
先ほども紹介したように、生活費を下げるとFIREに必要な資産額そのものが下がります。
例えば、年間60万円の支出を減らせれば、4%ルールでは必要資産が1,500万円減る計算です。
これはかなり大きな差になります。
ただし、何でもかんでも節約すればいいわけではありません。
自分にとって満足度の高い支出まで削るのではなく、「削っても困らない支出」を見つけることが大切だと思います。
③ 投資を続ける
そして、余剰資金を長期的に投資へ回していきます。
S&P500などのインデックス投資を活用する場合でも、短期間で結果を出そうとせず、長期的な資産形成として考えることが重要です。
相場が上がるときもあれば、暴落することもあります。
FIREを目指すなら、相場が悪いときにも投資を続けられる資金計画を作っておきたいですね。
S&P500でFIREするために必要な資産額まとめ
今回は、S&P500でFIREする場合に必要な資産額について計算してみました。
4%ルールを単純に当てはめると、必要資産の目安は以下のようになります。
- 月10万円 → 約3,000万円
- 月15万円 → 約4,500万円
- 月20万円 → 約6,000万円
- 月25万円 → 約7,500万円
- 月30万円 → 約9,000万円
- 月35万円 → 約1億500万円
- 月40万円 → 約1億2,000万円
- 月50万円 → 約1億5,000万円
ただし、これはあくまで計算上の目安です。
4%ルールはFIREを保証するものではありません。
特にFIREの場合は運用期間が長くなる可能性があるため、暴落、インフレ、税金、生活費の変化なども考える必要があります。
そして、FIREを目指すうえで忘れたくないのが、
「資産を増やす」だけでなく「必要な生活費を減らす」こと
です。
毎月5万円の支出削減でも、4%ルールでは必要資産が1,500万円減る計算になります。
さらに、FIRE後も月10万円、15万円と収入を得られるなら、必要な資産額はさらに下げられます。
だから私は、
「1億円貯めて完全FIRE」だけを目標にするのではなく、サイドFIREも含めて自分に合ったFIREの形を考える
のが大切だと思っています。
私自身もまだまだFIREまでの道のりは長いですが、S&P500などへの長期投資を続けながら、少しずつ資産を増やしていきたいと思います。
一緒にFIREを目指していきましょう!💪
📗あわせて読みたい📗
・【S&P500に毎月3万円】積み立てたら10年・20年・30年後はいくらになる?
・【新NISA】資産1,000万円を目指すにはいくら積み立てればいい?
・26歳会社員が資産1,000万円を目指す投資戦略|S&P500を中心に実践中

コメントを残す