カテゴリー: Uncategorized

  • 投資で100万円の含み損になったらどうする?|焦って売る前に考えたいこと

    投資で100万円の含み損になったらどうする?|焦って売る前に考えたいこと

    「投資をしていたら、含み損が100万円になってしまった……」

    こんな状況になったら、かなり焦ると思います。

    僕自身も投資をしている中で、含み損を抱えることがあります。

    今回は、もし投資で100万円の含み損になった場合に、僕ならどう考えるかをまとめてみます。

    そもそも「含み損100万円」とは?

    まず、含み損とは、購入したときの価格より現在の価格が下がっている状態のことです。

    例えば、100万円分の株を購入したとします。

    その株の現在の評価額が80万円になっていれば、

    含み損は20万円です。

    同じように、500万円投資していて現在の評価額が400万円なら、

    含み損は100万円になります。

    ただし、ここで重要なのは、含み損はまだ「確定した損失」ではないということです。

    売却しなければ、その時点では損失が確定しているわけではありません。

    含み損100万円になったら、まずやること

    僕なら、まず感情だけで売らないようにします。

    株価が大きく下がると、

    「これ以上下がる前に売らないと!」

    と思ってしまいます。

    しかし、暴落したタイミングで焦って売却すると、その後に株価が回復したときに後悔する可能性があります。

    大切なのは、「なぜ株価が下がったのか?」を考えることです。

    例えば、

    ・市場全体が暴落している
    ・一時的な悪材料が出た
    ・企業の業績が悪化した
    ・今後の成長性が低下した
    ・自分がそもそも割高な価格で購入していた

    など、下落の理由はさまざまです。

    同じ「100万円の含み損」でも、原因によって対応は変わります。

    「含み損100万円=すぐ損切り」ではない

    ここは特に重要だと思っています。

    含み損が100万円になったからといって、必ず損切りしなければいけないわけではありません。

    逆に、含み損が100万円になっても「絶対に売らない」というのも危険です。

    判断するときに重要なのは、

    「今この株を持っていなかったとして、それでも今の価格で買いたいと思うか?」

    という視点だと思います。

    もし今の価格でも買いたいと思えるなら、保有を続ける選択肢があります。

    一方で、

    「よく考えたら、この会社の将来性をそこまで信じていない」

    「購入した理由がなくなっている」

    のであれば、損切りを検討してもいいでしょう。

    長期投資なら「時間」を味方につける

    僕は長期投資をする場合、短期的な株価の上下だけで判断しないことが大切だと考えています。

    例えば、S&P500のように長期的な成長を期待して投資する商品であれば、短期的な下落は当然起こります。

    株価が下がったときに、

    「100万円減った!」

    と考えるだけではなく、

    「長期的な投資方針は変わったのか?」

    を確認することが大切です。

    投資では、含み損を完全に避けることはできません。

    むしろ、長期投資を続けるなら、ある程度の下落を経験することは避けられないと思っています。

    逆に、損切りを考えたほうがいいケース

    では、どんなときに売却を考えるべきなのでしょうか。

    僕なら、次のような場合は一度立ち止まります。

    ①投資した理由がなくなった

    「業績が伸びると思って買ったのに、実際には業績が悪化している」

    など、購入したときの前提が崩れている場合です。

    ②事業の将来性に疑問を感じる

    一時的な株価下落ではなく、企業そのものの成長性に問題があるなら、含み損を抱えたまま持ち続ける必要があるのか考えるべきです。

    ③生活に必要なお金まで投資している

    これもかなり重要です。

    「100万円の含み損」そのものよりも、

    その含み損によって生活が苦しくなっている

    のであれば、投資金額そのものを見直したほうがいいでしょう。

    投資は、余裕資金で行うことが基本です。

    含み損100万円を経験しても、焦らないために

    個人的には、投資を始める前に「どこまでの損失なら耐えられるか」を考えておくことも大切だと思います。

    例えば、

    「100万円の含み損になったらどうする?」

    「30%下落したらどうする?」

    「50%下落しても保有できる?」

    などです。

    こういったことを事前に考えておけば、実際に暴落したときにも冷静に判断しやすくなります。

    投資で100万円の含み損になったからといって、必ずしもすぐに売る必要はありません。

    大切なのは、

    「なぜ下がったのか」

    「投資した理由はまだ残っているのか」

    「今の価格でも買いたいと思えるのか」

    を考えることです。

    含み損を見ると、どうしても不安になります。

    でも、投資では株価が上がることだけではなく、下がることも当然あります。

    だからこそ、短期的な含み損だけを見るのではなく、自分の投資目的や保有している資産の将来性を確認することが大切です。

    僕自身も資産1,000万円を目指して投資を続けています。

    これからも、含み損や暴落に一喜一憂しすぎず、長期的な目線で資産形成を続けていきたいと思います。


    📗おすすめ記事📗

    ・S&P500とNASDAQ100はどっちがおすすめ?

    ・新NISAでおすすめの投資信託3選【初心者向け】

  • 20代で1,000万円を貯めるには?投資だけでなく入金力も重要

    20代で1,000万円を貯めるには?投資だけでなく入金力も重要

    20代で資産1,000万円を目指している人にとって、気になることはたくさんあると思います。

    私自身も26歳の会社員として、資産1,000万円を目標に投資を続けています。

    現在はS&P500を中心に投資していますが、1,000万円を目指すうえで投資先だけを考えていてはいけないと感じています。

    大切なのは、

    「投資」+「入金力」+「時間」

    の3つです。

    今回は、20代で1,000万円を目指すために、投資だけに頼らず、入金力を高めることがなぜ重要なのかを解説します。

    20代で1,000万円は可能?

    結論から言うと、20代で資産1,000万円を達成することは十分可能だと思います。

    ただし、誰でも簡単に達成できるわけではありません。

    投資だけで短期間に1,000万円を目指そうとすると、かなり高いリターンが必要になります。

    そこで重要になるのが、毎月どれだけ投資にお金を回せるかという「入金力」です。

    例えば、毎月3万円を投資する人と、毎月10万円を投資する人では、同じ運用利回りでも資産形成のスピードは大きく変わります。

    つまり、1,000万円を目指すなら、

    「どの銘柄に投資するか」だけでなく、「毎月いくら投資できるか」

    も非常に重要です。

    資産1,000万円を目指すために重要な3つの要素

    資産形成では、主に次の3つが重要だと考えています。

    ① 投資元本

    ② 運用期間

    ③ 入金力

    この中で、今回特に伝えたいのが「入金力」です。

    入金力とは、簡単に言えば投資に回せるお金を作る力です。

    収入が同じでも、

    • 毎月2万円投資できる人
    • 毎月5万円投資できる人
    • 毎月10万円投資できる人

    では、資産形成のスピードが変わってきます。

    もちろん、生活を削ってまで投資する必要はありませんが、早い時期から投資を始めることで時間も味方につけることができます。

    大切なのは、無理なく投資を継続できる金額を確保することです。

    そのためには、日々の生活の中でコンビニに行く回数を減らしたり、販売機で飲み物を買うのをやめたりなど、小さな節約で資金を捻出することが必要です。

    毎月3万円を投資すると1,000万円まで何年?

    では、ここからは実際にシミュレーションしてみましょう。

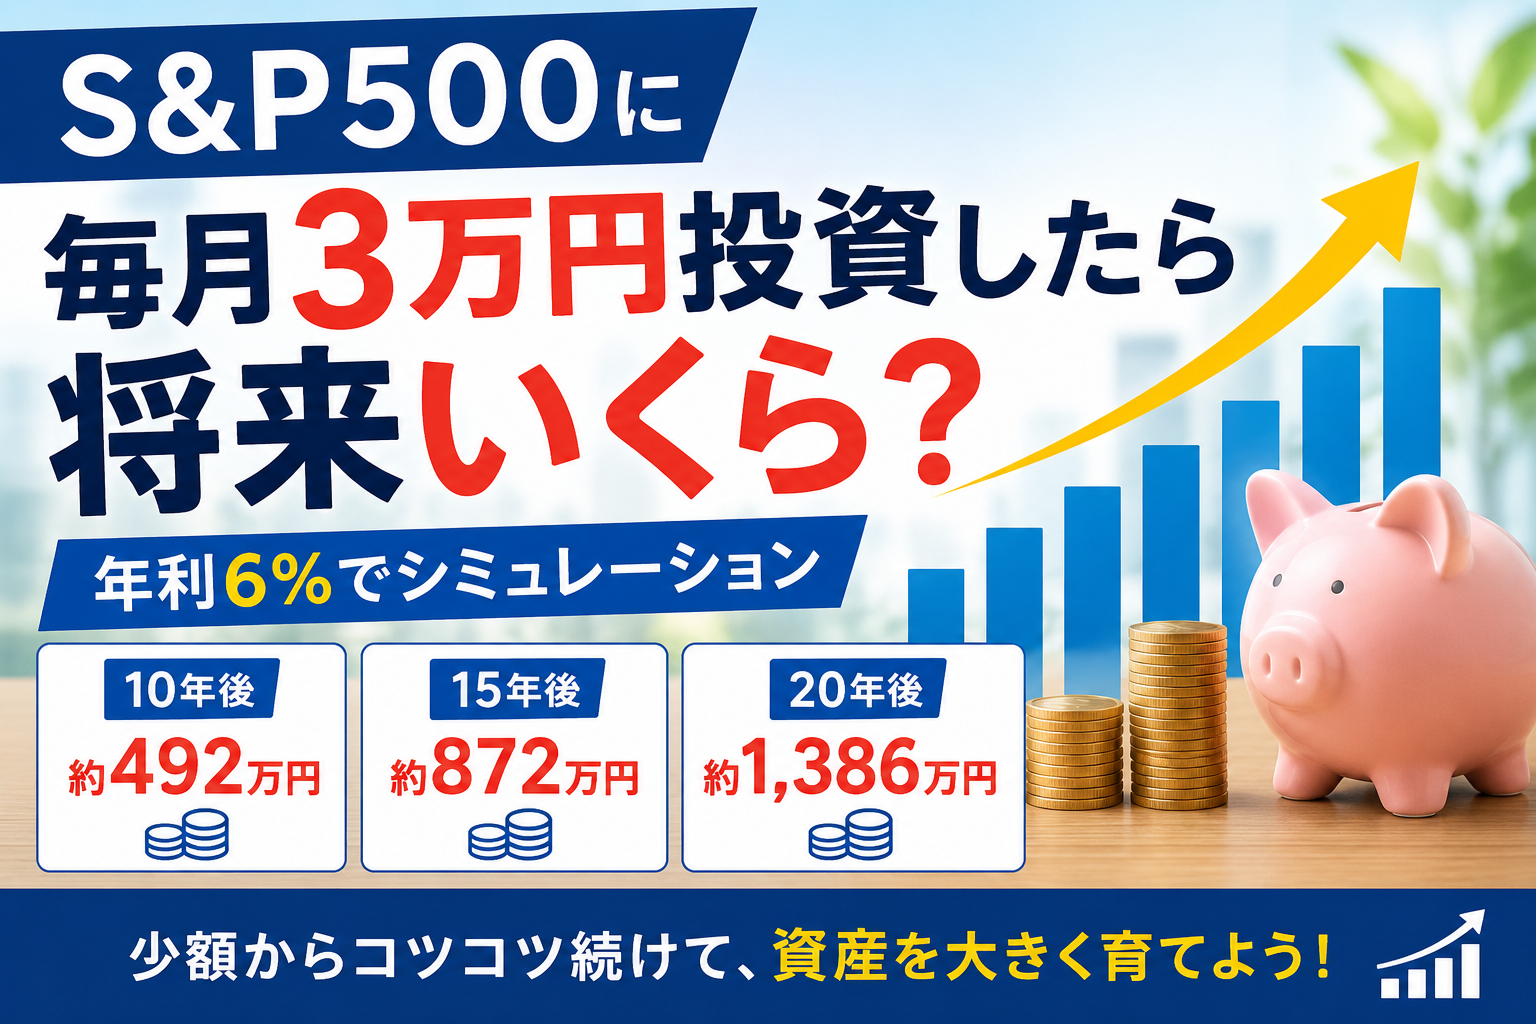
    例えば、毎月3万円を投資し、年利6%で運用できたと仮定します。

    積立期間投資元本運用後の資産
    5年180万円約209万円
    10年360万円約492万円
    15年540万円約872万円
    17年612万円約1,017万円
    20年720万円約1,386万円

    この条件では、約17年で1,000万円に到達する計算になります。

    26歳から始めた場合、単純計算では43歳前後です。

    もちろん、実際の株式市場は毎年6%で安定して増えるわけではありません。

    それでも、このシミュレーションから分かるのは、

    「毎月3万円でも、長期間続ければ大きな資産になる」

    ということです。


    入金力を上げると1,000万円までの期間は短くなる

    では、毎月の投資額を増やすとどうなるでしょうか。

    同じく年利6%と仮定して比較してみます。

    毎月の投資額1,000万円到達の目安
    3万円約17年
    5万円約12年
    7万円約10年
    10万円約8年

    毎月3万円と10万円では、1,000万円に到達するまでの期間に大きな差があります。

    しかし、毎月10万円を投資するのはハードルが高いと思います。

    だからこそ、

    無理に投資額を増やすのではなく、「少しずつ入金力を上げる」さらに、早く始めて「時間を味方につける」

    という考え方が大切だと思います。

    入金力を上げる方法①|支出を見直す

    入金力を上げる方法として、まず考えたいのが支出の見直しです。

    例えば、

    • スマホ料金
    • サブスク
    • 外食費
    • コンビニ

    などを見直します。

    月に1万円支出を減らせれば、年間では12万円です。

    その12万円を投資に回せば、資産形成に使えるお金が増えます。

    ただし、何でも節約すればいいわけではありません。

    生活の満足度を大きく下げるような節約を続けると、投資そのものが嫌になってしまう可能性があります。

    無理なく続けられる範囲で固定費や無駄な支出を見直すことが大切です。

    入金力を上げる方法②|収入を増やす

    これはすぐには難しいかもしれませんが、収入を増やすことも重要です。

    例えば、

    • 本業で昇給を目指す
    • 資格を取得する
    • 転職を検討する
    • 副業を始める

    などがあります。

    節約には限界がありますが、収入には伸ばせる余地があります。

    例えば月3万円収入が増え、そのうち2万円を投資に回せれば、年間24万円の追加投資ができます。

    これが何年も積み重なると、大きな差になります。

    入金力を上げる方法③|収入が増えても生活水準を上げすぎない

    収入が増えたときに気をつけたいのが、生活水準の上げすぎです。

    給料が増えると、

    「ちょっと高い家に住もう」

    「いい車を買おう」

    「外食を増やそう」

    と、支出も一緒に増えやすくなります。

    もちろん、お金を使って生活を楽しむことも大切です。

    ただ、収入が増えた分をすべて使ってしまうと、入金力はなかなか上がりません。

    そこで、

    収入が増えた分の一部を投資に回す

    というルールを作っておくのもいいと思います。

    投資の利回りを無理に上げようとしない

    1,000万円を早く達成したいと思うと、

    「もっと高い利回りの投資をすればいいのでは?」

    と考えてしまうかもしれませんが、ここには注意が必要です。

    高いリターンが期待できる投資ほど、一般的に大きなリスクを伴います。

    私自身も、S &P500に積立を続けながら「FANG+」という高リターンな商品を見つけてしまい、購入した経験があります。

    その後、「FANG+」は大きく下落したり上昇したりを繰り返し、私のメンタルは毎日のように削られていました。

    幸い、私は最終的に含み益がある状態で売却をすることができましたが、保有している時は何度も含み損での売却も悩んでいました。

    大きなリターンも期待できますが、大きなリスクも伴う素晴らしい経験ができたと思っていますが、もうそんな商品には手を出したくありません😅

    20代は「時間」を最大限に活用する

    20代で投資を始める最大のメリットは長い運用期間を確保できることです。

    例えば20歳から投資を始めた場合、年金受給が始まる65歳までの45年間という長期間の運用ができます。

    この45年間という時間は投資の世界ではとても重要な役割を担っているのです。

    また、長い運用期間を使えるなら、目標金額に向けての積立金額もある程度抑えることができます。

    だからこそ、20代のうちは

    「早くお金持ちになる」よりも「長く投資を続けられる仕組みを作る」

    ことを意識することが大切だと思っています。

    私自身も現在26歳の会社員として、資産1,000万円を目標に投資を続けています。

    資産1,000万円を目指す具体的な投資戦略については、こちらの記事でも紹介しています。


    今回は、20代で資産1,000万円を目指すために、入金力が重要な理由について紹介しました。

    「投資×入金力×時間」

    を意識しながら、資産1,000万円を目指して一緒に頑張りましょう‼︎💪

    1,000万円という数字は簡単に達成できる目標ではありません。

    それでも、毎月コツコツ投資を続け、少しずつ入金力を高めていけば、いつか到達できると考えています。

    このブログでは、これからも毎月の運用実績を公開しながら、26歳会社員が資産1,000万円を達成するまでの過程を記録していきます。

    同じように資産形成を頑張っている方の参考になれば嬉しいです。

  • S&P500と米国高配当株、どっちが資産を増やしやすい?

    S&P500と米国高配当株、どっちが資産を増やしやすい?

    「配当金がもらえる高配当株のほうが、お金が増えやすいんじゃない?」

    S&P500と米国高配当株のどちらに投資するか迷っている方も多いのではないでしょうか。

    どちらも人気のある投資先ですが、向いている人や投資する目的は少し違います。

    この記事では、S&P500と米国高配当株の違いを比較しながら、どちらが資産形成に向いているのかを初心者向けに解説します😇

    先に結論を言うと、長期的な資産形成を優先するなら、私はS&P500を選びます。

    一方で、

    • 資産そのものを大きくしたい → S&P500
    • 配当金による収入が欲しい → 米国高配当株

    という考え方ができます。

    もちろん、どちらが絶対に優れているという話ではありません。

    「何のために投資するのか」によって、選択肢は変わります。

    S&P500とは?

    またまたもうご存知だと思いますが、

    S&P500は、アメリカの代表的な大型企業500社で構成される株価指数です。

    S&P500は米国株の大型株セグメントを対象とする指数で、米国株式市場全体の代表的な指標としても利用されています。

    AppleやMicrosoft、Amazonなど、世界的に有名な企業も含まれています。

    また、S&P500は単純に500社へ同じ金額を投資する指数ではありません。

    時価総額をもとにしたウェイトで構成されているため、企業の規模が大きいほど指数への影響も大きくなります。

    S&P500について詳しく知りたい方は、以前の記事でも解説しています。

    私自身も現在、S&P500を中心に投資しています。

    米国高配当株とは?

    米国高配当株とは、簡単に言えば配当利回りが比較的高いアメリカ企業の株式です。

    代表的な企業としては、通信、エネルギー、生活必需品、金融など、成熟したビジネスを持つ企業が挙げられます。

    高配当株の大きな魅力は、企業から定期的に配当金を受け取れることです。

    株価が上昇することで利益を得るだけではなく、保有している間に配当金という形で現金を受け取れるため、

    「定期的な収入が欲しい」

    という人から人気があります🙌


    S&P500と米国高配当株の大きな違い

    S&P500と米国高配当株の違いを簡単にまとめると、以下のようになります。

    S&P500米国高配当株
    主な目的資産成長配当収入+資産成長
    配当利回り比較的低め比較的高め
    成長企業多く含まれる比較的少なめ
    値上がり益狙いやすい企業による
    定期的な収入少なめ多め
    向いている人資産を増やしたい人配当収入が欲しい人

    もちろん、すべての高配当株がこの特徴に当てはまるわけではありません。

    銘柄によって業種や業績、配当利回り、成長性は大きく異なります。

    「配当金が多い=資産が増えやすい」ではない

    ここは高配当株を考えるうえで、かなり重要なポイントです。

    例えば、株を保有していて年間10万円の配当金を受け取ったとします。

    「10万円もらえたから資産が10万円増えた」

    と考えたくなりますが、投資では配当金だけを見るのではなく、株価の値動きも含めて考える必要があります。

    例えば、

    • 株価の値上がり:+5万円
    • 配当金:+10万円

    なら、税金などを考慮しなければトータルでは+15万円です。

    一方で、

    • 株価の値下がり:−20万円
    • 配当金:+10万円

    なら、トータルでは−10万円です。

    つまり、配当利回りだけを見て「資産が増えやすい」と判断するのは危険です。

    投資先を比較するときは、配当金だけでなく、株価の値動きも含めた「トータルリターン」で考えることが重要です💰

    資産を増やすならS&P500が向いている?

    では、資産1,000万円などの大きな目標に向けて資産を増やしたい場合、S&P500と米国高配当株のどちらがいいのでしょうか。

    私は、資産の成長を優先するならS&P500を中心に考えるのがひとつの方法だと思っています。

    S&P500には、成長性の高い大型企業も多く含まれています。

    企業が成長して利益を増やしていけば、長期的には株価の上昇につながる可能性があります。

    一方、高配当株は成熟した企業が多く、利益の一部を配当金として株主に還元する傾向があります。

    もちろん、高配当株の中にも株価が大きく成長する企業はあります。

    そのため、

    「高配当株は値上がりしない」

    という意味ではありません。

    あくまで、投資先の特徴が違うということです。

    米国高配当株の魅力は「配当金」

    では、米国高配当株には魅力がないのでしょうか。

    もちろん、そんなことはありません。

    最大の魅力はやはり配当金を受け取れることです。

    例えば、100万円を投資して年間4%の配当利回りだった場合、単純計算では年間4万円の配当金になります。

    投資額が増えれば、受け取れる配当金も大きくなっていきます。

    配当金を生活費に使ったり、さらに投資に回したりすることもできます。

    「資産を増やすこと」だけではなく、

    「投資から定期的な収入を得たい」

    という人にとっては、高配当株は魅力的な選択肢になります。


    私はS&P500を中心に投資しています

    私は現在26歳で、資産1,000万円を目標に投資を続けています。

    そのため、今は配当金を受け取ることよりも、資産そのものを大きくすることを優先しています。

    そこで、S&P500を中心に長期的な資産形成をしています。

    もちろん、米国高配当株にも魅力は感じています。

    将来的に資産が大きくなったときには、配当金によるキャッシュフローを作ることも選択肢のひとつだと考えています。

    ただ、今の自分にとっては、

    「まず資産1,000万円を目指す」

    ことを優先しています。

    私の具体的な投資戦略については、こちらの記事で紹介しています。

    今回は、S&P500と米国高配当株のどちらが資産を増やしやすいのかを比較しました。

    どちらにも価格変動のリスクがあり、将来のリターンが保証されているわけではありません。

    大切なのは、

    「自分は何のために投資をするのか?」

    を考えて、それに合った投資先を選ぶことです。

    私自身は、今は資産1,000万円を目標にS&P500を中心とした投資を続けています。

    これからも毎月の運用実績を記録しながら、実際にどこまで資産を増やせるのか、このブログで公開していきます。

    この記事が、投資戦略を迷っている方の参考になれば嬉しいです😊

  • S&P500とNASDAQ100はどっちがおすすめ?

    S&P500とNASDAQ100はどっちがおすすめ?

    「どちらも米国の代表的な指数だけど、何が違うの?」

    投資を始めると、この2つを比較する機会が増えてくると思います。

    私自身はS&P500を中心に投資していますが、始める時はNASDAQ100も比べてどっちに投資するかとても迷った記憶があります。

    そこで今回は、S&P500とNASDAQ100の違いを比較しながら、どんな人にそれぞれおすすめなのかを解説します。

    S&P500とは?

    もう皆さんもご存知だと思いますが、

    S&P500は、アメリカの代表的な大型企業500社で構成される株価指数です。

    S&P500は米国株の大型株セグメントを対象とする指数で、米国株式市場全体の代表的な指標としても利用されています。

    AppleやMicrosoft、Amazonなど、世界的に有名な企業も含まれています。

    また、S&P500は単純に500社へ同じ金額を投資する指数ではありません。

    時価総額をもとにしたウェイトで構成されているため、企業の規模が大きいほど指数への影響も大きくなります。

    S&P500について詳しく知りたい方は、以前の記事でも解説しています。

    →「S&P500とは?」はこちら


    NASDAQ100とは?

    NASDAQ100は、NASDAQ市場に上場している企業のうち、金融企業を除いた大型企業を中心に構成される株価指数です。

    基本的には約100社で構成され、テクノロジー関連企業や成長企業の存在感が大きいことが特徴です。

    NASDAQ100にも、Apple、Microsoft、NVIDIA、Amazonなど、世界を代表する企業が含まれています。

    金融以外のさまざまな業種が含まれているため、テクノロジー企業を中心としながらも、完全にIT企業だけで構成されている指数ではありません。

    なお、NASDAQ100は2026年5月に指数の方法論が更新されています。今後も構成ルールなどが変更される可能性があるため、投資する場合は最新の情報を確認することも大切です。


    S&P500とNASDAQ100の違い

    ここで、2つの指数の違いを簡単に比較してみます。

    S&P500NASDAQ100
    構成銘柄約500社約100社
    主な対象米国大型株NASDAQ上場の大型非金融企業
    特徴幅広い業種に分散成長企業・テクノロジー企業の比重が大きい
    分散性高いS&P500より低い
    値動き比較的マイルド比較的大きくなりやすい
    向いている投資長期・分散成長性重視

    一番大きな違いは、投資対象の範囲です。

    S&P500は米国の大型株を幅広くカバーしています。

    一方、NASDAQ100はNASDAQに上場する大型非金融企業に絞られています。

    そのため、NASDAQ100は特定の成長企業やテクノロジー関連企業の影響を受けやすい傾向があります。


    S&P500のメリット

    S&P500は約500社で構成されているため、1つの企業に集中して投資するよりも分散効果が期待できます。

    また、さまざまな業種の企業が含まれているため、特定の業界だけに投資するよりも幅広い米国企業の成長を取り込めます。

    個別企業を1社ずつ選ぶ必要がなく、S&P500に連動する投資信託などを利用すれば、まとめて米国大型株へ投資できます。

    「どの会社の株を買えばいいかわからない」という投資初心者にとっても使いやすい方法だと思います。

    S&P500のデメリット

    S&P500は「時価総額加重平均」という企業の時価総額の大きさに比例して、各銘柄の比重(ウェイト)を変えて指数を計算する方式となっています。

    そのため、時価総額が極端に大きい上位数社の値動きが、指数全体に大きな影響を与えます。

    中身の銘柄が米国の企業のみで構成されているため、米国の政治・経済あるいはドル為替の変動リスクをダイレクトに受けます。


    NASDAQ100のメリット

    NASDAQ100は、テクノロジー関連企業などの成長企業が多く含まれていることが特徴です。

    そのため、米国のハイテク企業や成長企業の今後の成長に期待して投資したい人には魅力があります。

    成長企業の比率が高いということは、企業が大きく成長したときに指数全体も大きく伸びる可能性があります。

    一方で、これは反対方向にも働きます。

    成長企業への期待が低下すると、株価が大きく下落する可能性もあります。

    NASDAQ100のデメリット

    成長企業やハイテク企業の比率が高いため、金利や景気、企業業績などの影響を受けやすくなります。

    そのため、高いリターンを狙える可能性がある一方で、大きな下落にも耐えられる必要があります。

    金融、エネルギー、素材、生活必需品といった「不況に強い地味なセクター」がほとんど含まれません。


    S&P500とNASDAQ100はどっちがおすすめ?

    S&P500がおすすめな人

    • 長期的に資産形成したい
    • 幅広く分散したい
    • 値動きをできるだけ抑えたい
    • 投資初心者
    • 米国の大型企業全体に投資したい

    NASDAQ100がおすすめな人

    • 成長企業への投資を重視したい
    • テクノロジー企業の成長に期待している
    • 大きな値動きにも耐えられる
    • S&P500より積極的な運用をしたい
    • 長期的に高いリターンを狙いたい

    S&P500とNASDAQ100を両方買うのはあり?

    前提として、双方を保有するということは可能です。

    ただし、注意したいのが銘柄の重複です。


    S&P500とNASDAQ100には共通して組み入れられている大型企業が多くあります。
    そのため、両方に投資する場合は、実際には同じ企業への投資比率が高くなる可能性があります。

    「S&P500を中心にしてNASDAQ100を追加する」

    など、自分がどのくらい成長株への比重を高めたいのかを考えることが大切です。

    今回はS&P500とNASDAQ100の違いを比較しました。

    簡単にまとめると、

    S&P500
    → 幅広く分散して長期的に資産形成したい人向け

    NASDAQ100
    → 成長企業への投資比率を高めて、より積極的に運用したい人向け

    というイメージです。

    どちらが絶対に優れているというわけではありません。

    投資で大切なのは、

    「どちらのリターンが高いか」だけではなく、「自分がその投資を長く続けられるか」

    だと思っています。

    私自身はS&P500を中心に、これからも長期的な資産形成を続けていきます。

    この記事が、S&P500とNASDAQ100のどちらに投資するか迷っている方の参考になれば嬉しいです。


    📙関連記事📙

    ・新NISAでおすすめの投資信託3選【初心者向け】

    ・26歳会社員が資産1,000万円を目指す投資戦略

  • 26歳会社員が資産1,000万円を目指す投資戦略|S&P500を中心に実践中

    26歳会社員が資産1,000万円を目指す投資戦略|S&P500を中心に実践中

    「将来のために投資を始めたいけど、具体的にどうやって資産を増やせばいい?」

    そんな疑問を持っている方も多いのではないでしょうか。

    私自身、26歳の会社員として投資を続けながら、資産1,000万円を目標にしています。

    この記事では、私が実際にどのような考え方で投資をしているのか、そして資産1,000万円を目指すために今後どんな戦略を取っていくのかを紹介します。

    ※この記事では、私の総資産額の詳細は公開していません。公開している範囲の投資実績をもとに、資産形成の考え方を紹介しています。

    26歳から資産1,000万円を目指す理由

    私が26歳から資産1,000万円を目指すきっかけの一つとなったのは、お金を貯めるだけではなく、お金にも働いてもらうことの重要性を実感したいからです。

    毎月の給料から貯金するだけでは、資産が増えるスピードには限界があります。

    一方で、長期的に投資を続ければ、投資元本だけでなく運用によって生まれた利益もさらに運用に回すことができます。

    いわゆる「複利」の力です。

    もちろん、投資なので必ず利益が出るわけではありません。

    それでも、20代という圧倒的時間の有利を活かして、少しずつ資産を育てていきたいと考えています。

    私がS&P500を中心に投資している理由

    現在、私の投資ではS&P500を中心にしています。

    S&P500は、アメリカの代表的な約500社で構成される株価指数です。

    これまでの記事でも紹介してきましたが、私がS&P500を選んだ大きな理由は、アメリカの将来性に期待しているからです。

    特定の1社だけに投資するのではなく、アメリカを代表する企業にまとめて投資できるため、個別株と比較すると分散投資がしやすい点も魅力だと感じています。

    また、新NISAを利用して長期的に運用しやすいことも、S&P500を選んだ理由のひとつです。


    毎月の積立を継続する

    私の投資戦略で最も大切にしているのが、無理のない金額で積立を続けることです。

    現在はS&P500への積立を継続しています。

    投資では「いつ買うか」を完璧に当てることはできません。

    「今は株価が高いから待とう」

    「もう少し下がったら買おう」

    と考えているうちに、結局投資できないまま時間だけが過ぎてしまうこともあります。

    そこで私は、毎月決まった金額を投資することで、相場のタイミングを当てることよりも投資を継続することを重視しています。

    1,000万円までの道のりをシミュレーション

    では、毎月積立を続けると、資産1,000万円にはどのくらいで到達できるのでしょうか。

    例えば、毎月3万円を投資し、年利6%で運用できたと仮定してみます。

    あくまでシミュレーションなので、実際の運用結果を保証するものではありません。

    毎月3万円を年利6%で積み立てた場合

    期間投資元本運用後の資産
    5年180万円約209万円
    10年360万円約492万円
    15年540万円約872万円
    17年612万円約1,017万円
    20年720万円約1,386万円

    このシミュレーションでは、毎月3万円の積立を17年間続けると、約1,000万円に到達する計算になります。

    重要なのは、自分のお金だけで1,000万円を作る必要はないということです。

    時間を味方につけて運用を続けることで、運用益も資産形成を後押ししてくれます。

    さらに資産が1,000万円に到達すると「複利」の効果も大きく感じることができると思います。


    株価が下落しても投資を続ける

    資産1,000万円を目指すうえで、もうひとつ大切にしていることがあります。

    それは、短期的な株価の値動きに振り回されないことです。

    S&P500も、毎年右肩上がりで上昇するわけではありません。

    大きな下落や暴落が起こる可能性もあります。

    実際に投資をしていると、資産が減って不安になる場面もあります。

    それでも、長期投資を前提としているのであれば、短期的な値動きだけを見て慌てて売却するのではなく、自分が決めた投資方針を守ることが重要だと考えています。


    私が今後も続けたい3つのこと

    資産1,000万円を目指すために、今後も次の3つを意識していきます。

    ① S&P500への積立を継続する

    相場が上がっているときも下がっているときも、長期投資を前提に積立を続けます。

    ② 投資に回せる金額を増やす

    本業の収入だけでなく、支出の見直しや副収入なども含めて、少しでも投資に回せるお金を増やしていきたいと考えています。

    ③ 短期的な利益を追いすぎない

    「もっと早くお金を増やしたい」という気持ちはあります。

    しかし、短期間で大きな利益を狙うほど、リスクも大きくなります。

    無理な投資をするのではなく、長く続けられる投資を意識していきます。

    今回は、私が26歳から資産1,000万円を目指すために考えている投資戦略について紹介しました。

    現在はS&P500を中心に投資を続けています。

    資産1,000万円を目指すために、特別な投資方法を使うわけではありません。

    「長期・積立・分散」を意識しながら、投資を継続する。

    そして、可能な範囲で入金力を高めていく。

    このシンプルな方法を、これからも続けていきたいと思っています。

    私の資産はまだ1,000万円には到達していません。

    だからこそ、このブログでは今後も毎月の運用実績を公開しながら、26歳会社員が資産1,000万円を達成するまでの過程を記録していきます。

    これから投資を始める方や、20代から資産形成を始めたい方にとって、少しでも参考になれば嬉しいです😄


    📗おすすめ記事📗

    ・S&P500とは?

    ・シミュレーション付きで解説!新NISAで資産1,000万円を目指すには?

  • S&P500でFIREするにはいくら必要?生活費別に必要資産額をシミュレーション

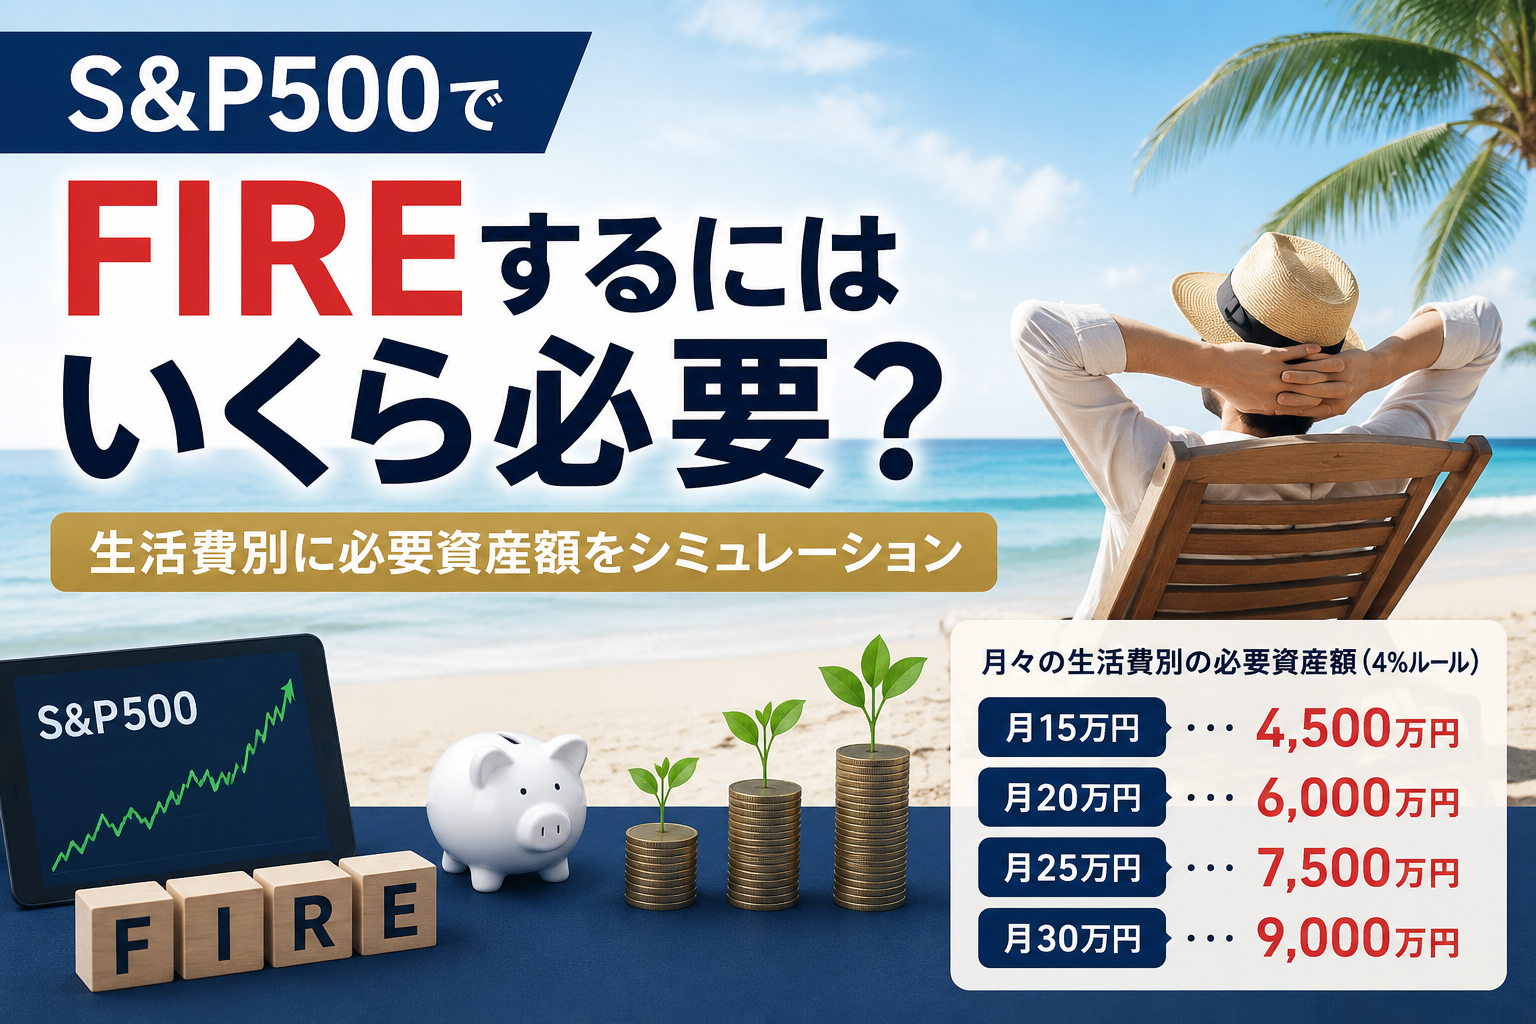
    S&P500でFIREするにはいくら必要?生活費別に必要資産額をシミュレーション

    「投資で資産を増やして、いつか仕事を辞めたい」

    私自身も、投資を続けながら「いつかFIREできたらいいな」と考えています。

    特にS&P500は、米国の代表的な企業500社程度で構成される株価指数で、長期の資産形成を考えるうえでよく利用されている投資対象です。

    では、実際にS&P500へ投資してFIREを目指す場合、いくらの資産が必要なのでしょうか?

    この記事では、

    • S&P500でFIREするにはいくら必要なのか
    • 生活費別に必要な資産額はいくらなのか
    • 4%ルールとは何なのか
    • サイドFIREなら必要資産はいくらになるのか
    • FIREを目指すうえで支出を減らすことがなぜ重要なのか
    • 新NISAをどう活用できるのか

    について、投資初心者にも分かりやすく整理していきます。

    S&P500でFIREするにはいくら必要?

    先に結論からいうと、FIREに必要な資産額は「毎月いくら使うのか」によって大きく変わります。

    FIREに必要な資産額を考えるときによく使われるのが「4%ルール」です。

    4%ルールとは、FIRE後に保有している資産から、最初の1年間に資産の4%程度を取り崩し、その後はインフレなどを考慮しながら取り崩していくという考え方です。

    例えば、年間の生活費が300万円なら、

    300万円 ÷ 4% = 7,500万円

    となります。

    つまり、4%ルールを単純に当てはめると、年間300万円で生活するためには7,500万円の資産が一つの目安になります。

    ただし、ここで注意したいのは、

    「7,500万円あれば絶対にFIREできる」という意味ではない

    ということです。

    4%ルールはあくまでFIREに必要な資産額を考えるための目安です。

    実際には、運用期間、株式市場の値動き、インフレ、税金、生活費の変化などによって結果は変わります。

    特にFIREは一般的な定年後のリタイアよりも運用期間が長くなる可能性があります。

    そのため、4%という数字だけを見て「これで大丈夫」と考えるのではなく、自分の状況に合わせて考えることが重要です。

    生活費別|FIREに必要な資産額

    では、実際に毎月の生活費がいくらなら、どのくらいの資産が必要になるのでしょうか。

    今回は、年間生活費 ÷ 4%で計算してみます。

    毎月の生活費年間生活費4%ルールで考えた必要資産
    10万円120万円3,000万円
    15万円180万円4,500万円
    20万円240万円6,000万円
    25万円300万円7,500万円
    30万円360万円9,000万円
    35万円420万円1億500万円
    40万円480万円1億2,000万円
    50万円600万円1億5,000万円

    こうして見ると、生活費によってFIREに必要な資産額がかなり変わることが分かります。

    例えば、毎月20万円で生活できるなら、4%ルールでは約6,000万円。

    一方、毎月40万円必要なら約1億2,000万円です。

    つまり、

    FIREを目指すなら「いくら資産を作るか」だけではなく、「毎月いくらで生活するか」も非常に重要

    ということです。

    私の場合、FIREには約1億500万円必要

    私自身の場合、年間の生活費を約420万円として考えてみました。

    すると、

    420万円 ÷ 4% = 1億500万円

    となります。

    ……1億500万円。😅

    数字にすると、かなり大きいですね。

    「FIREってめちゃくちゃ遠くない?」

    と、最初に計算したときは私も思いました。

    ただ、ここで重要なのが、

    必ずしも1億500万円を貯めなければFIREできないわけではない

    ということです。

    生活費を下げたり、FIRE後にも少し働いたりすることで、必要な資産額は大きく変わります。

    「毎月5万円」の支出削減で必要資産は1,500万円減る

    FIREを考えるうえで、個人的にかなり重要だと思っているのが「支出」です。

    例えば、毎月30万円使っている人が、生活を見直して毎月25万円で生活できるようになったとします。

    年間では、

    5万円 × 12か月 = 60万円

    の支出削減です。

    これを4%ルールに当てはめると、

    60万円 ÷ 4% = 1,500万円

    となります。

    つまり、

    毎月5万円の支出を減らすことは、4%ルール上では必要資産を1,500万円減らすことと同じ

    になります。

    これはかなり大きいですよね。

    もちろん、無理な節約をして生活の満足度を下げる必要はありません。

    大切なのは、

    「本当に必要な支出なのか?」

    「削っても生活の満足度があまり変わらない支出はないか?」

    を考えることだと思います。

    サイドFIREなら必要な資産はもっと少なくできる

    「1億円近く貯めるなんて無理!😭」

    そう思った人もいるかもしれません。

    そこで選択肢になるのが「サイドFIRE」です。

    サイドFIREとは、資産運用から得られるお金だけですべての生活費をまかなうのではなく、不足する分を仕事などの収入で補うスタイルです。

    例えば、毎月の生活費が30万円だとします。

    そのうち、

    • 資産から10万円
    • 労働収入から20万円

    という形でも生活できます。

    この場合、資産から必要になる年間金額は、

    10万円 × 12か月 = 120万円

    です。

    4%ルールで単純計算すると、

    120万円 ÷ 4% = 3,000万円

    となります。

    「生活費30万円だから9,000万円必要」と考えるのではなく、

    資産からいくら取り崩す必要があるのか

    という視点で考えると、FIREへのハードルは大きく変わります。

    サイドFIREの必要資産を生活費別に計算

    例えば、毎月の生活費と労働収入を以下のように設定した場合を考えてみます。

    毎月の生活費毎月の労働収入資産から必要な金額4%ルールでの必要資産
    20万円10万円10万円3,000万円
    25万円10万円15万円4,500万円
    30万円10万円20万円6,000万円
    30万円15万円15万円4,500万円
    35万円15万円20万円6,000万円
    40万円20万円20万円6,000万円

    もちろん、これは単純計算です。

    実際には税金や社会保険料、収入の変動なども考える必要があります。

    それでも、

    「FIRE=仕事を完全に辞める」だけではない

    と考えると、目標をかなり現実的に設定できます。

    週5日フルタイムで働くのではなく、週2~3日だけ働く。

    あるいは、自分の好きな仕事や副業をしながら生活する。

    こうした選択肢も含めてFIREを考えると、資産形成の目標が変わってくるかもしれません。

    4%ルールは本当に安全なの?

    FIREを調べていると、「4%ルール」という言葉をよく見かけます。

    ただし、4%という数字を「絶対に安全な数字」と考えるのは危険です。

    もともとの4%ルールは、過去の市場データをもとに、一定の条件で30年間資産を取り崩す場合の目安として広く知られるようになった考え方です。

    現在のFIREでは、30年より長い期間にわたって資産を取り崩すケースもあります。

    例えば40歳でFIREすれば、30年どころか40年、50年以上の資産運用が必要になる可能性もあります。

    そのため、早期リタイアを考える場合は、4%を機械的に当てはめるのではなく、より慎重に考える必要があります。

    FIRE直後の暴落には注意したい

    FIREを考えるときに忘れてはいけないのが、相場の暴落です。

    例えば、

    「S&P500が好調だからFIREしよう!」

    と思って仕事を辞めた直後に、大きな株価下落が起きる可能性もあります。

    資産が減っている状態で生活費を取り崩し続けると、その後の資産形成に大きな影響を与える可能性があります。

    特に、

    は重要です。

    そのため、FIREを実行するときには、株式資産だけで生活費をすべて賄おうとするのではなく、現金などの生活防衛資金を確保することや、相場状況に応じて支出を調整する方法なども検討したいところです。

    S&P500に投資していればFIREできる?

    ここも誤解しやすいポイントです。

    「S&P500に投資すればFIREできる」

    というわけではありません。

    S&P500はあくまで米国株式市場を代表する指数の一つです。

    FIREを実現できるかどうかは、

    • どれくらいの資産を作れるか
    • どれくらいの生活費が必要なのか
    • 何年間資産を取り崩すのか
    • 市場がどのように推移するのか
    • 税金や社会保険料がいくらかかるのか
    • FIRE後にどの程度収入を得るのか

    など、さまざまな条件によって変わります。

    S&P500は長期的な資産形成を考えるうえで利用できる投資先ですが、将来のリターンが保証されているわけではありません。

    だからこそ、

    「S&P500なら大丈夫」ではなく、「S&P500を含めた資産運用をどうFIRE計画に組み込むか」

    と考えることが大切です。

    FIREを目指すなら「収入・支出・投資」の3つを見る

    ここまでFIREについて考えてきましたが、私が一番重要だと思うのは、

    「収入」「支出」「投資」

    の3つをバランスよく改善することです。

    本業の収入を増やすだけではなく、副業などで収入源を増やす方法もあります。

    収入が増えれば、その分を投資に回せます。

    FIREまでの期間を短くしたいのであれば、投資のリターンだけを追いかけるより、入金力を高めることも重要です。

    先ほども紹介したように、生活費を下げるとFIREに必要な資産額そのものが下がります。

    例えば、年間60万円の支出を減らせれば、4%ルールでは必要資産が1,500万円減る計算です。

    これはかなり大きな差になります。

    ただし、何でもかんでも節約すればいいわけではありません。

    自分にとって満足度の高い支出まで削るのではなく、「削っても困らない支出」を見つけることが大切だと思います。

    そして、余剰資金を長期的に投資へ回していきます。

    S&P500などのインデックス投資を活用する場合でも、短期間で結果を出そうとせず、長期的な資産形成として考えることが重要です。

    相場が上がるときもあれば、暴落することもあります。

    FIREを目指すなら、相場が悪いときにも投資を続けられる資金計画を作っておきたいですね。

    今回は、S&P500でFIREする場合に必要な資産額について計算してみました。

    4%ルールを単純に当てはめると、必要資産の目安は以下のようになります。

    • 月10万円 → 約3,000万円
    • 月15万円 → 約4,500万円
    • 月20万円 → 約6,000万円
    • 月25万円 → 約7,500万円
    • 月30万円 → 約9,000万円
    • 月35万円 → 約1億500万円
    • 月40万円 → 約1億2,000万円
    • 月50万円 → 約1億5,000万円

    ただし、これはあくまで計算上の目安です。

    4%ルールはFIREを保証するものではありません。

    特にFIREの場合は運用期間が長くなる可能性があるため、暴落、インフレ、税金、生活費の変化なども考える必要があります。

    そして、FIREを目指すうえで忘れたくないのが、

    「資産を増やす」だけでなく「必要な生活費を減らす」こと

    です。

    毎月5万円の支出削減でも、4%ルールでは必要資産が1,500万円減る計算になります。

    さらに、FIRE後も月10万円、15万円と収入を得られるなら、必要な資産額はさらに下げられます。

    だから私は、

    「1億円貯めて完全FIRE」だけを目標にするのではなく、サイドFIREも含めて自分に合ったFIREの形を考える

    のが大切だと思っています。

    私自身もまだまだFIREまでの道のりは長いですが、S&P500などへの長期投資を続けながら、少しずつ資産を増やしていきたいと思います。

    一緒にFIREを目指していきましょう!💪


    📗あわせて読みたい📗

  • S&P500に毎月3万円を積み立てたらいくら?10年・20年・30年後をシミュレーション

    S&P500に毎月3万円を積み立てたらいくら?10年・20年・30年後をシミュレーション

    「S&P500に毎月3万円を積み立てたら、将来いくらになるんだろう?」

    新NISAでS&P500への積立を始めようと考えている方の中には、こんな疑問を持っている方も多いのではないでしょうか。

    毎月3万円なら、無理なく始められそうな金額ですよね。😌

    でも、

    • 10年後にはいくらになる?
    • 20年続けたら1,000万円を超える?
    • 30年ならどこまで増える?
    • 年利3%・5%・7%でどれくらい差が出る?
    • S&P500なら本当にこれくらい増えるの?

    と、具体的な金額が気になるところです。

    そこでこの記事では、S&P500に毎月3万円を積み立てた場合の将来資産を、10年・20年・30年の期間別、年利3%・5%・7%の利回り別にシミュレーションします。

    また、単純な数字だけではなく、S&P500への積立で知っておきたいリスクや、新NISAを利用する場合のポイントについても解説します。

    S&P500とは?

    S&P500とは、アメリカの代表的な企業約500社で構成される株価指数です。

    米国株式市場全体の動きを表す代表的な指数の一つとして知られており、S&P500に連動する投資信託やETFなどを通じて投資することができます。

    日本からS&P500へ投資する場合、個別の米国企業を一社ずつ購入するのではなく、S&P500に連動する投資信託などを利用する方法があります。

    そのため、

    「米国株に興味はあるけど、どの会社を買えばいいかわからない」

    という投資初心者にも検討されやすい選択肢です。

    ただし、S&P500も投資である以上、価格が下落する可能性があります。

    「S&P500だから必ず利益が出る」というわけではありません。

    S&P500に毎月3万円積み立てると元本はいくら?

    まずは運用益を考えず、毎月3万円を積み立てた場合の元本を確認してみましょう。

    積立期間毎月の積立額積立元本
    10年3万円360万円
    20年3万円720万円
    30年3万円1,080万円

    毎月3万円なら、

    になります。

    ここに運用益が加わることで、資産額が元本を上回っていくことを期待できます。

    では、実際にどのくらいになるのでしょうか😆

    S&P500に毎月3万円を積み立てた場合のシミュレーション

    今回は、

    • 毎月3万円を積み立てる
    • 積立期間は10年・20年・30年
    • 想定利回りは年3%・5%・7%
    • 運用益を再投資する
    • 税金や手数料は考慮しない

    という条件で概算します。

    なお、実際のS&P500の値動きは毎年一定ではありません。

    毎月3万円×10年間

    10年間の積立元本は360万円です。

    想定利回り10年後の資産額運用益
    年3%約419万円約59万円
    年5%約466万円約106万円
    年7%約520万円約160万円

    年3%なら約419万円、年5%なら約466万円、年7%なら約520万円という試算になります。

    同じ「毎月3万円」でも、想定利回りによって将来の金額には差が出ます。

    毎月3万円×20年間

    20年間の積立元本は720万円です。

    想定利回り20年後の資産額運用益
    年3%約985万円約265万円
    年5%約1,233万円約513万円
    年7%約1,563万円約843万円

    20年になると、運用益による差がかなり大きくなります。

    例えば年5%の場合、元本720万円に対して約1,233万円という試算です。

    年7%なら約1,563万円となり、元本との差は約843万円になります。

    毎月3万円×30年間

    30年間の積立元本は1,080万円です。

    想定利回り30年後の資産額運用益
    年3%約1,750万円約670万円
    年5%約2,500万円約1,420万円
    年7%約3,660万円約2,580万円

    30年間になると、複利の影響がさらに大きくなります。

    年5%の場合は約2,500万円、年7%の場合は約3,660万円という試算になります。

    ただし、これらはあくまで一定の利回りが続いた場合の計算です。

    「毎月3万円を30年間積み立てれば必ず3,000万円以上になる」という意味ではありません。

    実際の市場では、上昇する年もあれば大きく下落する年もあります。

    毎月3万円の積立でどれくらい増える?一覧表

    10年・20年・30年をまとめると、以下のようになります。

    積立期間元本年3%年5%年7%
    10年360万円約419万円約466万円約520万円
    20年720万円約985万円約1,233万円約1,563万円
    30年1,080万円約1,750万円約2,500万円約3,660万円

    この表から分かるのは、積立期間が長くなるほど運用益の影響が大きくなるということです。

    特に20年、30年と長期になると、元本だけでは考えられない金額になっていきます😂

    これが長期投資でよく言われる「複利」の効果です。

    なぜ長期投資では複利が重要なの?

    例えば、毎月3万円を積み立てる場合、30年間で自分が入金する金額は1,080万円です。

    これは単純に、

    3万円 × 12か月 × 30年

    で計算できます。

    一方、投資で得られた利益をそのまま運用に回していくと、その利益にもさらに利益が生まれる可能性があります。

    これが複利です。

    短期間ではそれほど大きな差に感じなくても、10年、20年、30年と時間をかけることで差が大きくなります。

    そのため、長期で資産形成を考える場合には、「毎月いくら積み立てるか」だけでなく、「どのくらいの期間続けられるか」も重要です。

    S&P500に毎月3万円積み立てるメリット

    毎月3万円でS&P500へ積み立てる方法には、いくつかのメリットがあります。

    少額から始めやすい

    毎月3万円という金額なら、まとまった資金を一度に用意しなくても始められます。

    もちろん、3万円がすべての人にとって無理のない金額とは限りません。

    大切なのは、生活費や緊急時のお金を確保したうえで、無理なく継続できる金額を設定することです。

    長期で積み立てやすい

    毎月一定額を積み立てることで、投資のタイミングを毎回自分で判断する必要が少なくなります。

    「今は株価が高いから買わないほうがいいかな?」

    「下がったから今買ったほうがいいかな?」

    と毎回悩むのが苦手な人にとっては、積立投資が選択肢になるでしょう。

    米国の幅広い企業に分散投資できる

    S&P500に連動する商品を購入することで、S&P500を構成する複数の企業へまとめて投資することができます。

    個別企業を一社だけ購入する場合と比べると、企業一社の値動きだけに資産が左右されにくくなる点が特徴です。

    ただし、S&P500も米国株式市場の影響を受けるため、価格変動リスクがなくなるわけではありません。

    S&P500に毎月3万円積み立てるデメリット・注意点

    ここまでメリットを紹介しましたが、注意点もあります。

    元本保証ではない

    S&P500は株式市場の動きを反映するため、価格が下落する可能性があります。

    例えば、相場が大きく下落した場合には、積み立てている資産が一時的に大きな含み損になることも考えられます。

    そのため、

    「10年後に必ず500万円になる」

    「20年後に必ず1,500万円になる」

    というものではありません。

    シミュレーションの数字はあくまで参考値として考えましょう。

    為替の影響を受ける

    日本円で生活している人が米国株式へ投資する場合、為替の影響も受けます。

    円安・円高によって、円換算した資産額が変わることがあります。

    そのため、S&P500の値動きだけを見ればいいわけではありません。

    利回りを高く設定しすぎない

    シミュレーションでは、利回りを高く設定すると将来の資産額も大きくなります。

    しかし、

    「年10%で計算したらこんなに増える!」

    と楽観的な数字だけを見るのは危険です。

    将来のリターンは誰にも確実には分かりません。

    この記事では、年3%・5%・7%という複数のケースを比較しました。

    一つの数字だけを見るのではなく、複数のシナリオで考えることが大切です。

    S&P500に毎月3万円は少ない?

    「毎月3万円だけで意味があるの?」

    と思う方もいるかもしれません。

    結論として、積立額の大小だけで投資の価値を判断する必要はありません。

    毎月3万円でも、10年なら元本360万円、20年なら720万円、30年なら1,080万円になります。

    そこに運用益が加われば、さらに資産額が大きくなる可能性があります。

    一方で、毎月の積立額を増やせば必ず成功するわけでもありません。

    重要なのは、

    無理のない金額を長期間継続すること

    です。

    S&P500への投資を始める前に知っておきたいこと

    S&P500は長期の資産形成を考える際の選択肢の一つですが、投資にはリスクがあります。

    「過去に上がっていたから、これからも同じように上がる」

    とは限りません。

    また、実際に投資を始めると、

    など、さまざまな疑問が出てきます。

    僕自身も投資を始めたばかりの頃は、分からないことがたくさんありました。

    それぞれについて、過去の記事を添付していますので興味がある方はぜひ、一緒に疑問解決していきましょう!📗

    今回は、S&P500に毎月3万円を積み立てた場合のシミュレーションを紹介しました。

    毎月3万円でも、長期間積み立てることで大きな金額になる可能性があります。

    一方で、今回の数字は一定の利回りが続いた場合のシミュレーションです。

    実際のS&P500は価格が上下するため、同じ結果になるとは限りません。

    投資を始める際は、

    • 無理のない積立額にする
    • 長期で考える
    • 投資には元本割れのリスクがあることを理解する
    • NISAなどの制度を確認する
    • 将来使う予定のお金を投資に回しすぎない

    といった点を意識しましょう。

    毎月3万円という金額からでも、長期的な資産形成を考えることはできます。

    まずは自分の家計や投資目的に合った金額から、無理なく始めてみることが大切です。


    ✨あわせて読みたい✨

    ・【2026年8月】新NISA運用実績公開!初心者のリアルな結果〜

    ・新NISAは毎月いくら積み立てればいい?

  • S&P500とは?初心者向けに詳しく解説

    S&P500とは?初心者向けに詳しく解説

    「S&P500ってよく聞くけど、そもそも何?」

    「初心者ならS&P500を買っておけばいいの?」

    投資を始めたばかりの人なら、一度はこのような疑問を持つのではないでしょうか。

    投資信託や新NISAにでもよく登場するため、投資初心者なら基本的な仕組みを知っておいて損はありません。

    この記事では、S&P500の基本から、メリット・リスク、S&P500に投資する方法まで初心者向けにわかりやすく解説します。

    S&P500とは?

    S&P500とは、米国の代表的な500社の株価をもとに算出される株価指数です。

    もう少し簡単に言うと500社が集まった1つのグループです。

    S&P500には、皆さんも知っている大企業が含まれています😊

    など、世界的に有名な企業も組み入れられています。

    つまりS&P500に連動する商品へ投資することで、1社だけではなく、米国の主要企業500社にまとめて投資することができます。

    S&P500に投資するメリット

    S&P500が投資初心者にも注目されている理由には、いくつかのメリットがあります。

    ① 米国の主要企業にまとめて投資できる

    S&P500の大きなメリットは、1つの商品で多くの米国企業へ分散投資できることです。

    個別株に投資する場合、どの企業を選ぶのか自分で判断する必要があります。

    一方、S&P500に連動する投資信託などを利用すれば、S&P500を構成する企業500社にまとめて投資できます。

    「どの会社の株を買えばいいかわからない」という初心者にとっては、大きなメリットです。

    ② 米国経済の成長を取り込める

    米国には、世界的に事業を展開している企業が数多くあります。

    IT、金融、ヘルスケア、一般消費財など、さまざまな業種の企業がS&P500に含まれています。

    米国企業が長期的に成長していけば、その成長がS&P500の値動きにも反映される可能性があります。

    そのため、個別企業ではなく、米国企業全体の成長に期待して投資するという考え方ができます。

    ④ 投資先を自分で選ぶ手間が少ない

    個別株投資では、

    「この会社は今後成長するのか?」

    「決算はどうだったのか?」

    など、企業ごとに調べる必要があります。

    S&P500に連動する商品であれば、基本的には指数に連動することを目指して運用されるため、個別企業を1社ずつ選ぶ必要がありません。

    投資にあまり時間をかけたくない人にも向いています。

    S&P500のリスク・デメリット

    ここまで見ると「S&P500に投資すればいいじゃん」と思うかもしれません。

    しかし、S&P500も投資商品である以上、元本保証ではありません💰

    投資する前にリスクもしっかり理解しておきましょう。

    ① 株価が大きく下落することがある

    S&P500は株式市場の値動きに影響されます。

    米国の景気が悪化したり、金融政策が変わったり、世界的な金融危機が起きたりすると、S&P500が大きく下落する可能性があります。

    つまり、「S&P500=絶対に儲かる投資」ではありません。

    短期間では大きな含み損を抱える可能性もあります。

    ② 米国に集中している

    S&P500は米国企業で構成されています。

    そのため、世界中の企業に投資する商品と比較すると、米国市場への依存度が高くなります。

    米国経済が長期的に低迷した場合、S&P500にも大きな影響が出る可能性があります。

    「米国だけに投資するのは不安」という場合は、全世界株式など他の選択肢と比較して考えることも重要です。

    ③ 為替の影響を受ける

    日本円で生活している人がS&P500に連動する米国資産へ投資する場合、ドルと円の為替変動の影響も受けます。

    たとえば円安になると、米ドル建て資産を円に換算したときの評価額が上がる場合があります。

    反対に円高になると、米国株が上昇していても、円換算では利益が小さくなることがあります。

    そのため、S&P500への投資では「株価」だけでなく「為替」も意識する必要があります。

    S&P500とNASDAQ100の違い

    S&P500と一緒に「NASDAQ100」という指数を聞くことも多いでしょう。

    どちらも米国株の代表的な指数ですが、特徴は異なります。

    ざっくり比較すると、以下のようになります。

    S&P500NASDAQ100
    特徴米国大型株を幅広くカバーハイテク・成長企業が多い
    分散性比較的高いハイテク寄り
    値動き比較的安定しやすい上下の幅が大きい
    向いている人幅広く米国株へ投資したい人成長企業への投資を重視する人

    どちらが絶対に優れているというわけではなく、自分がどの程度のリスクを取れるのかを考えて選ぶことが大切です。

    S&P500に投資する方法

    S&P500そのものを直接購入するというより、S&P500への連動を目指す投資信託やETFなどを利用するのが一般的です。

    代表的な方法としては、

    • S&P500連動型の投資信託
    • S&P500連動型のETF

    などがあります。

    特に投資初心者の場合、投資信託を利用して毎月一定額を積み立てる方法は選択肢のひとつです。

    また、S&P500への投資を考えるなら、新NISAの利用も検討しましょう。

    新NISAは、投資によって得られた利益が非課税になる制度です。

    「長期的に資産形成をしたい」

    「毎月コツコツ投資したい」

    という人は、新NISAを利用してS&P500連動型の投資信託などへ積み立てる方法が圧倒的に有利です。

    S&P500は初心者におすすめ?

    結論として、S&P500は投資初心者には大正解です。

    私自身も新NISAでS&P500に積立投資をしています。

    ただし、必ず儲かるわけではないので生活資金とは別に余裕資金を用意し、短期的な値下がりに耐えられる金額で始めることが重要です。

    株価は毎日のように上がったり下がったりします。

    「今日下がったから売ろう」

    「もっと上がりそうだから一気に買おう」

    と感情的に売買を繰り返すと、かえって投資判断を難しくしてしまいます。

    日々、無感情で淡々と一定額を積み立てて、将来の資産形成を一緒に頑張っていきましょう😎

    S&P500は、米国を代表する500社で構成される株価指数です。

    この記事のポイントをまとめると、

    • S&P500は米国の代表的な株価指数
    • 米国の主要企業へまとめて投資できる
    • 長期的な資産形成の選択肢になる
    • 株価下落や為替変動などのリスクがある
    • S&P500連動型の投資信託やETFで投資できる

    という特徴があります。

    S&P500は非常に人気のある投資先ですが、重要なのは「人気だから買う」のではなく、自分の目的やリスク許容度に合っているかを考えることです。

    すでに投資を始めている方も、これから始める方もみんな一緒に頑張ってお金持ちになりましょう!💰✨


    📗こんな記事もおすすめ📗

    ・新NISAでおすすめの投資信託3選

    ・新NISAリアルな運用実績公開【7月】

  • 株式投資・投資信託・FXの違いとは?初心者にはどれがおすすめ?

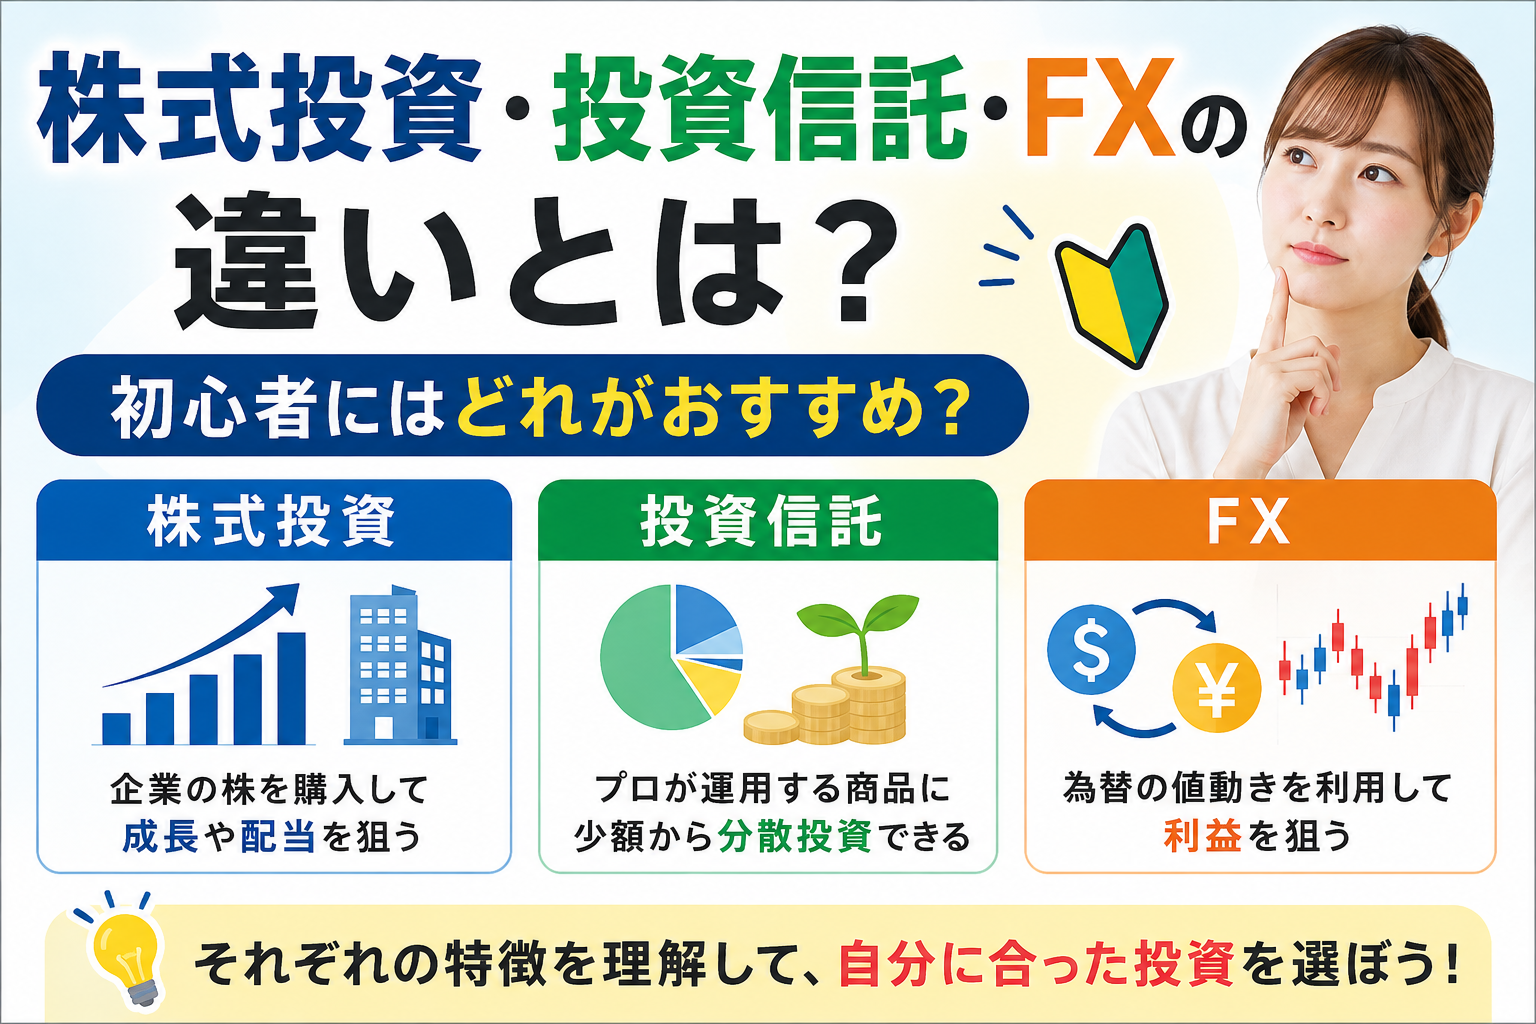
    株式投資・投資信託・FXの違いとは?初心者にはどれがおすすめ?

    「株式投資・投資信託・FXの違いがよくわからない」

    このような悩みを持つ方は多いのではないでしょうか。

    投資にはさまざまな種類があり、それぞれ特徴やリスク、必要な知識が異なります。

    この記事では、それぞれの違いやメリット・デメリットを解説し、投資初心者にはどの方法がおすすめなのか紹介していきます。

    株式投資とは?

    株式投資の仕組み

    株式投資とは、企業が発行する株を購入し、その企業の成長による利益を狙う投資方法です。

    株を保有すると、以下のような利益を得られる可能性があります。

    • 株価上昇による売却益(キャピタルゲイン)
    • 配当金による利益(インカムゲイン)
    • 株主優待

    例えば、成長する企業の株を早い段階で購入できれば、株価上昇によって大きな利益を狙えます。


    株式投資のメリット

    ・大きなリターンを狙える。

    個別企業へ投資するため、成長企業を選べれば大きな利益につながる可能性があります。

    ・配当金を受け取れる。

    高配当株を保有することで、定期的な配当収入を得ることもできます。

    ・投資先を自分で選べる。

    「この企業は成長しそう」と考えた会社へ直接投資できる点が魅力です。

    株式投資のデメリット

    ・企業分析が必要

    投資先を選ぶためには、企業業績や市場環境を見る知識が必要になります。

    ・値下がりリスクがある

    購入した企業の業績悪化などによって株価が大きく下落する可能性があります。

    投資信託とは?

    投資信託の仕組み

    投資信託とは、多くの投資家から集めた資金を運用会社がまとめて運用する金融商品です。

    投資家自身が個別銘柄を選ぶ必要がなく、プロが株式や債券などへ分散投資を行います。

    代表的な投資信託には、

    • S&P500連動型ファンド
    • 全世界株式ファンド
    • 米国高配当ファンド

    などがあります。


    投資信託のメリット

    ・少額から始められる

    100円程度から購入できる商品もあり、初心者でも始めやすいです。

    ・分散投資ができる

    1つの商品を購入するだけで、多くの企業へ投資できます。

    ・手間が少ない

    一度設定すれば毎月自動積立もでき、長期的な資産形成に向いています。


    投資信託のデメリット

    ・短期間で大きな利益は狙いにくい

    分散投資を行うため、個別株のような大きな値上がりを狙うことは難しいです。

    ・手数料がかかる

    商品によっては信託報酬などのコストが発生します。

    FXとは?

    FXの仕組み

    FX(外国為替証拠金取引)とは、通貨の価格変動を利用して利益を狙う投資方法です。

    例えば、

    「1ドル140円の時に購入」
    ↓
    「1ドル150円になった時に売却」

    すると、その差額が利益になります。


    FXのメリット

    ・少ない資金で大きな取引ができる

    2倍、3倍などのレバレッジを利用することで、少ない資金でも大きな金額を取引できます。

    ・24時間取引できる

    平日であれば世界中の市場が動いているため、自分の生活スタイルに合わせやすいです。


    FXのデメリット

    ・損失が大きくなる可能性がある

    レバレッジによって利益が大きくなる一方、損失も2倍、3倍となるリスクがあります。

    ・常に相場を見る必要がある

    短期売買ではチャート分析や経済ニュースの確認が必要になります。

    投資初心者には投資信託がおすすめ

    投資経験がない初心者の場合、まずは投資信託から始めることがおすすめです。

    理由は以下の3つです。

    ・少額から始められる

    まとまった資金がなくても、毎月数千円から投資できます。

    ・分散投資でリスクを抑えられる

    1社へ集中投資するより、複数企業へ分散できます。

    ・長期投資と相性が良い

    時間を味方につけることで、複利効果を期待できます。

    投資に慣れたら株式投資にも挑戦

    投資信託で資産形成の基本を学んだ後は、個別株への投資を検討するのもおすすめです。

    企業分析をしながら投資することで、投資への理解も深まります。

    • 応援したい企業がある
    • 配当金収入が欲しい
    • 自分で銘柄を選びたい

    という方は株式投資に向いています。

    投資を学ぶならスクールを活用する方法もある

    投資を始める前に正しい知識を身につけることは非常に重要です。

    独学でも学べますが、

    • 何から勉強すればいいかわからない
    • 間違った情報に惑わされる
    • 実践的な知識を身につけたい

    という場合は、投資スクールやセミナーを活用する方法もあります。

    初心者向けの講座では、株式投資やFXの基礎から学べるものもあります。

    気になる方は以下の記事も読んでみてください。

    ・投資初心者は何から勉強すればいい?スクール活用のメリット

    まとめ

    株式投資・投資信託・FXには、それぞれ異なる特徴があります。

    • 安定した資産形成を目指すなら投資信託
    • 企業選びを楽しみながら投資したいなら株式投資
    • 為替変動を利用して利益を狙いたいならFX

    大切なのは、利益だけを見るのではなく、自分の目的やリスク許容度に合った投資方法を選ぶことです。

    この記事を読んでくれた方が、投資に興味を持って実際に始めるきっかけになれば嬉しいです😆

  • 投資セミナーは怪しい?初心者向けの選び方・メリット・注意点を解説

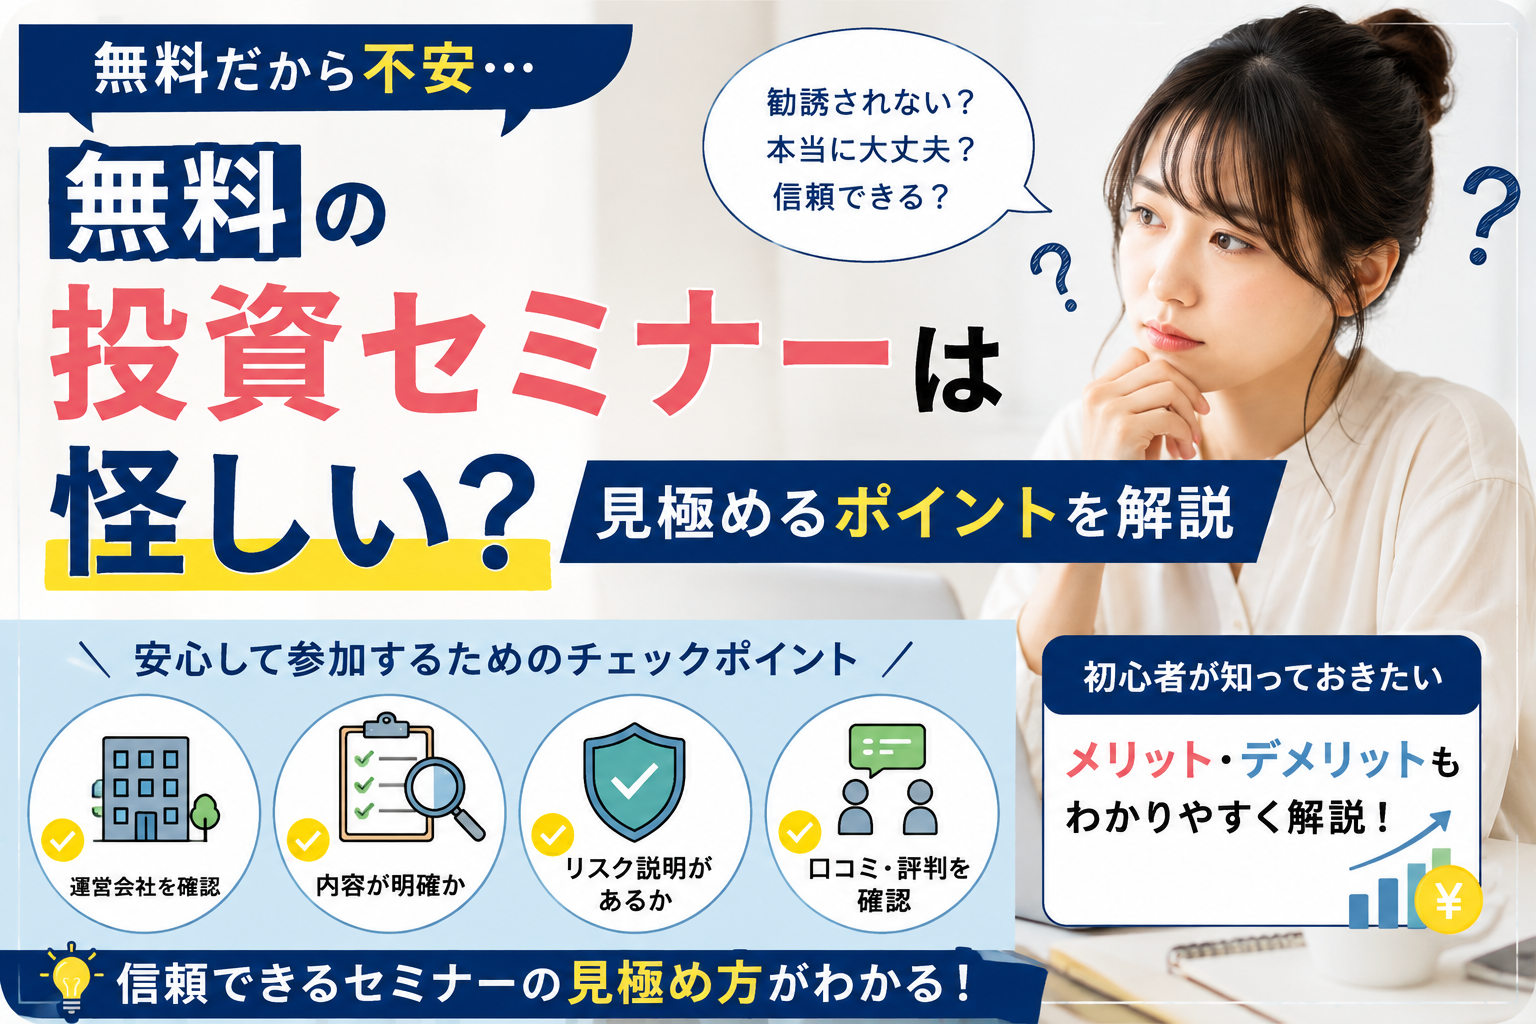
    投資セミナーは怪しい?初心者向けの選び方・メリット・注意点を解説

    「投資を始めたいけど、何から勉強すればいいかわからない」

    そんなときに選択肢の一つになるのが、投資セミナーです。

    インターネットやSNSで「無料投資セミナー」という言葉を見かけることもありますが、

    • 無料なのに本当に大丈夫?
    • 怪しい勧誘をされない?
    • 参加したら高額な商品を契約させられない?

    と不安に感じる方も多いのではないでしょうか。

    結論からいうと、無料の投資セミナーだからといって、すべてが怪しいわけではありません。

    一方で、投資にはリスクがあるため、セミナーなら何でもいいというわけでもありません。

    この記事では、投資初心者の方に向けて、

    • 投資セミナーが怪しいと言われる理由
    • 怪しいセミナーを避けるためのチェックポイント
    • 投資セミナーを利用するメリット・デメリット
    • 無料セミナーを選ぶときの考え方
    • ファイナンシャルアカデミーの無料体験会

    について解説します。

    「投資を勉強したいけど、独学だけでは不安」という方は、ぜひ最後まで読んでみてください。

    ※この記事にはアフィリエイト広告が含まれています。

    投資セミナーは怪しい?

    まず結論として、「投資セミナー=怪しい」と考える必要はありません。

    投資セミナーには、株式投資や投資信託、新NISA、資産形成などについて基礎から学べるものがあります。

    特に投資初心者の場合、

    「本を買ってみたけど難しくてよくわからない」

    「YouTubeで勉強しているけど情報がバラバラ」

    「そもそも何を勉強すればいいのかわからない」

    ということもあります。

    そのような場合に、一定のカリキュラムに沿って投資の基本を学べるセミナーは、一つの選択肢になります。

    ただし、すべてのセミナーが自分に合うとは限りません。

    参加する前に、運営会社・セミナー内容・費用・勧誘の有無などを確認することが大切です。

    なぜ投資セミナーは「怪しい」と言われるの?

    投資セミナーに対して不安を感じる人がいる理由はいくつかあります。

    無料で投資について教えてもらえると、

    「なぜ無料なんだろう?」

    と疑問に思いますよね。😅

    無料セミナーの中には、運営会社が自社のサービスや有料講座を知ってもらうために開催しているものもあります。

    そのため、無料=怪しいというわけではありません。

    重要なのは、「なぜ無料なのか」を確認することです。

    セミナーの運営会社や提供しているサービスが明確になっているかを確認してみましょう。

    投資セミナーと聞くと、

    「参加したら営業されるのでは?」

    と心配になる方もいるでしょう。

    もちろん、セミナーによって運営方法は異なります。

    だからこそ、参加前に

    • 運営会社
    • セミナーの内容
    • 料金
    • 有料サービスの有無
    • 口コミや評判

    などを確認しておくことが大切です。

    「無料だからとりあえず参加する」のではなく、自分が何を学ぶために参加するのかを考えておきましょう。

    投資にはリスクがあります。

    株式投資や投資信託などでも、価格が下落して損失が発生する可能性があります。

    そのため、

    「絶対に儲かる」

    「必ず利益が出る」

    「誰でも簡単に稼げる」

    といったことを強調するセミナーには注意が必要です。

    投資を学ぶのであれば、利益だけではなく、損失やリスクについてもきちんと説明しているかを確認しましょう。

    投資セミナーを選ぶときの4つのチェックポイント

    では、実際に投資セミナーを選ぶときは、どこを確認すればいいのでしょうか。

    まず確認したいのが運営会社です。

    会社名や所在地、問い合わせ先などがきちんと公開されているか確認しましょう。

    また、運営会社がどのようなサービスを提供しているのかも確認しておくと安心です。

    「投資について学べます」だけではなく、具体的な内容が書かれているか確認しましょう。

    例えば、

    • 株式投資の基礎
    • 投資信託の基本
    • 新NISAの仕組み
    • 資産形成の考え方
    • リスク管理

    など、自分が知りたい内容が含まれているかを見ることが大切です。

    投資では「どうすれば儲かるか」だけでなく、「どんなリスクがあるか」を知ることも重要です。

    メリットばかりを強調するのではなく、投資のリスクについても説明しているか確認しましょう。

    セミナーに参加する前に、口コミや評判を調べるのも一つの方法です。

    ただし、口コミだけで判断するのはおすすめしません。

    人によって知識や目的が違うため、ある人に合っていたセミナーが、自分にも合うとは限らないからです。

    公式サイトの情報+口コミ+自分の目的を合わせて判断するとよいでしょう。

    投資初心者がセミナーを利用するメリット

    投資の勉強方法は、本やブログ、動画などさまざまです。

    その中で投資セミナーを利用するメリットは何でしょうか。

    投資の全体像を学びやすい

    独学の場合、

    「株について調べたらNISAが出てきた」

    「NISAを調べたら投資信託が出てきた」

    というように、次々と疑問が出てくることがあります。

    投資セミナーでは、テーマに沿って説明されるため、初心者が投資の全体像を理解するきっかけになる場合があります。

    分からないことを整理するきっかけになる

    投資を始める前は、

    「株と投資信託って何が違うの?」

    「NISAって結局何なの?」

    「いくらから投資すればいいの?」

    など、疑問がたくさん出てきます。

    セミナーを利用することで、自分が何を理解できていないのかを整理するきっかけにもなります。

    投資を始める前の準備ができる

    投資は、知識がないまま始めるよりも、基本的な仕組みやリスクを理解してから始めたほうが判断しやすくなります。

    「とりあえず証券口座を作ったけど、何を買えばいいかわからない」

    という方にとっても、勉強のきっかけになるでしょう。

    投資セミナーにはデメリットもある

    もちろん、投資セミナーに参加すれば必ず投資で成功するわけではありません。

    ここは大切なポイントです。

    セミナーでは基本的な知識を学べても、実際に投資をするときには自分自身で判断する必要があります。

    また、セミナーによっては有料講座やサービスへの案内がある場合もあります。

    そのため、

    「無料だから参加する」ではなく、「自分に必要な内容なのか」を確認してから参加する

    ことをおすすめします。

    無料の投資セミナーを活用するのも一つの方法

    「投資を勉強したいけど、いきなり有料講座に申し込むのはちょっと不安」

    という方もいると思います。

    その場合は、無料で参加できる体験会やセミナーを利用して、実際の内容を確認してみるのも一つの方法です。

    無料であれば、費用面のハードルを抑えながら、

    • どんな内容なのか
    • 自分に合っているのか
    • どのような雰囲気なのか
    • もっと詳しく学びたいと思えるのか

    を確認するきっかけになります。

    ただし、無料であっても、申し込む前に内容や条件はしっかり確認しましょう。

    ファイナンシャルアカデミーの無料体験会はこんな人におすすめ

    特に次のような方は、無料体験会を検討してみてもよいでしょう。

    投資を始めたいけど何から勉強すればいいかわからない人

    投資に興味はあるものの、

    「株?」

    「投資信託?」

    「NISA?」

    と情報が多すぎて混乱している方です。

    まずは基礎知識を整理したいという人に向いています。


    証券口座を作ったけど投資を始められていない人

    「口座は開設したけど、結局何を買えばいいかわからない」

    というケースもあります。

    投資を始める前に、基本的な考え方を勉強しておくことで、判断材料を増やすことができます。


    独学だけでは不安な人

    本や動画などを使って独学する方法もあります。

    一方で、情報が多すぎて「何を信じればいいかわからない」と感じることもあります。

    そのような場合は、体系的に学べる環境を探してみるのも一つの方法です。

    気になる方はこちら⇩

    無料の投資セミナーだからといって、すべてが怪しいわけではありません。

    一方で、投資にはリスクがあるため、セミナーを選ぶときには注意が必要です。

    今回紹介したように、

    • 運営会社が明確か
    • セミナーの内容が具体的か
    • 投資のリスクについて説明しているか
    • 費用やサービス内容が明確か
    • 自分の投資目的に合っているか

    を確認しましょう。

    「投資を始めたいけど、何から勉強すればいいかわからない」

    「独学だけでは不安」

    という方は、無料の投資セミナーや体験会を利用してみるのも一つの方法です。

    まずは無料で内容を確認し、自分に合った学び方なのかを判断してから次のステップに進むとよいでしょう。

    投資は、いきなりお金を増やそうとするのではなく、まず基本的な知識を身につけることから始めてみてはいかがでしょうか。


    📕合わせて読みたい📕