カテゴリー: Uncategorized

  • 投資初心者は何から勉強すればいい?おすすめの勉強順を3ステップで解説

    投資初心者は何から勉強すればいい?おすすめの勉強順を3ステップで解説

    こんにちは、ときです^^

    「投資を始めてみたいけど、何から勉強すればいいのかわからない」

    そんな悩みを持っていませんか?

    私も投資を始めたばかりの頃は、株や投資信託、NISAなど分からない言葉が多く、「結局何から勉強すればいいんだろう」と迷っていました。

    投資について調べ始めると、ネットにはたくさんの情報があります。

    株式投資、投資信託、新NISA、配当金、インデックス・・・😖

    最初から全てを理解しようとすると、かえって何を勉強すればいいのか分からなくなってしまいます。

    そこで、この記事では、投資初心者の方に向けて、最初に勉強しておきたいことを3つに絞って、勉強する順番を解説します。

    結論から言うと、私がおすすめする順番は

    1、投資の基本的な仕組みを知る

    2、NISA、株式、投資信託の違いを知る

    3、投資のリスクとお金の管理について学ぶ

    この3ステップです。

    この記事を読み終わる頃には、「次に何を勉強すればいいのか」が分かる状態を目指します!💪

    投資初心者は何から勉強すればいい?

    投資の勉強を始めるなら、いきなり個別株を選んだり、難しい分析方法を覚えたりする必要はありません。

    まずは、

    「投資とは何なのか」

    を理解することが大切です。

    そのうえで、NISAや株式・投資信託について知り、最後に「自分はどのくらいのリスクを取れるのか」を考えていくと、投資の全体像が分かりやすくなります。

    僕がおすすめする勉強の順番は、

    投資の基本 → 商品・制度 → リスク管理

    です。

    ここから、それぞれ詳しく解説します。


    STEP1:まずは投資の基本的な仕組みを勉強する

    まずは最初に勉強したいのは、「投資とは何か」という基本です。

    最低限、次のようなことを知っておきましょう。

    • 株式投資とは何か
    • 投資信託とは何か
    • 投資で利益が出る仕組み
    • 株価が上がったり下がったりする理由
    • 投資には元本保証がないこと

    例えば株式投資の場合、購入した株の価格が上昇すれば、売却したときに利益を得られる可能性があります。

    一方で、株価が購入価格より下がれば損失になる可能性もあります。

    つまり、投資は「お金を入れれば必ず増えるもの」ではありません。

    ここを理解しないまま始めてしまうと、少し株価が下がっただけで、

    「投資って怖い……」

    「売ったほうがいいのかな?」

    と不安になってしまうことがあります。😅

    私自身も投資を始めてから、株価が下がったときに「このまま持っていて大丈夫なのかな」と考えたことがあります。

    だからこそ、投資を始める前に利益だけではなく、損失が発生する可能性もあることを知っておくことが大切です。


    STEP2:NISA・株式・投資信託の違いを勉強する

    投資の基本を理解したら、次にNISAや株式、投資信託について勉強していきましょう。

    特に新NISAをきっかけに投資を始める方は、ここを理解しておくとスムーズです。

    NISAは、投資によって得られた利益が非課税になる制度です。

    ここで初心者の方が間違えやすいのが、

    「NISA=投資商品」ではない

    ということです。

    NISAは投資そのものではなく、投資をするために利用できる税制上の制度です。

    そのため、

    「NISAで何を買うのか?」

    というところまで考える必要があります。

    株式投資では、基本的に自分で企業を選んで株を購入します。

    一方、投資信託は、複数の株式や債券などを組み合わせた商品を購入する方法です。

    例えば、

    「自分で企業を選んで投資したい」

    という人と、

    「できるだけ分散して投資したい」

    という人では、向いている商品が変わってきます。

    最初から「これが絶対に正解」と決めるのではなく、それぞれの特徴を知ることから始めてみましょう。

    新NISAについて詳しく知りたい方は、こちらの記事も参考にしてください。

    また、新NISAには「つみたて投資枠」と「成長投資枠」があります。

    それぞれの違いについてはこちらで解説しています。


    STEP3:投資のリスクと、自分に合った投資方法を勉強する

    投資の基本と商品について理解したら、次は「リスク」について勉強しましょう。

    投資では、利益が出る可能性がある一方で、損失が出る可能性もあります。

    だからこそ、

    「何に投資するか」だけではなく、「どのくらいのリスクなら自分は受け入れられるか」

    を考えることが重要です。

    例えば、

    • いくらまでなら投資に使えるか
    • 何年くらい投資を続ける予定なのか
    • 株価が下落したときにどうするのか
    • 生活費まで投資に回していないか
    • 一つの商品に資金を集中させていないか

    などを考えてみましょう。

    特に初心者の場合、投資に使うお金と生活に必要なお金を分けて考えることが大切です。

    「投資で早くお金を増やしたい」という気持ちが強くなると、つい大きな金額を投資したくなるかもしれません。

    しかし、投資した直後に大きく値下がりすると、精神的にも負担になります。

    最初は無理のない金額から始めて、投資を続けながら自分に合った方法を探していくのも一つの方法です。

    投資初心者は、どの順番で勉強すればいい?

    ここまでの内容をまとめると、私がおすすめする順番は次のとおりです。

    ① 投資の基本を知る

    まずは、

    • 株式とは何か
    • 投資信託とは何か
    • 利益が出る仕組み
    • 損失が出る仕組み

    などを理解します。

    ↓

    ② NISAや投資商品について知る

    次に、

    • NISA
    • 株式
    • 投資信託
    • 長期投資
    • 積立投資
    • 分散投資

    などについて勉強します。

    ↓

    ③ 自分のリスク許容度を考える

    最後に、

    「自分はいくらまで投資できるのか」

    「どのくらいの期間、投資を続けられるのか」

    「株価が下落したときにどうするのか」

    を考えます。

    この3つを順番に勉強していけば、最初からすべてを覚えようとするよりも、投資について理解しやすくなると思います。

    投資は「勉強してから始める」だけじゃなく、少額で始めながら学ぶ方法もある

    ここは私自身が投資を始めて感じたことです。

    投資について本やネットで勉強することはもちろん大切です。

    ただ、実際に自分のお金を少額でも投資してみると、勉強していたときとは違う感覚があります。

    例えば、株価が上がったときの嬉しさや、下がったときの不安などは、実際に投資してみないと分かりにくい部分があります。

    だからといって、いきなり大きな金額を投資する必要はありません。

    まずは基本的な知識を身につけて、無理のない範囲で少額から始め、投資をしながら勉強していく方法もあります。

    私自身も投資を続ける中で、最初に知りたかったことや、実際にやってみて分かったことがたくさんありました。

    投資の勉強は独学でも大丈夫?

    結論からいうと、投資の基礎は独学でも勉強できます。

    本やブログ、動画など、無料・低コストで学べる情報はたくさんあります。

    独学のメリットは、

    • 自分のペースで勉強できる
    • 費用を抑えられる
    • 分からないところを何度でも調べられる

    といった点です。

    一方で、

    「情報が多すぎて何を信じればいいか分からない」

    「勉強する順番が分からない」

    「一人だと途中でやめてしまいそう」

    という人もいると思います。

    そういった場合は、投資スクールなどを利用して体系的に学ぶ方法も選択肢の一つです。

    ただし、スクールに通えば必ず投資で利益が出るわけではありません。

    投資スクールを検討する場合は、

    • 学習内容が明確か
    • 料金が分かりやすいか
    • 投資のリスクについて説明しているか
    • メリットだけでなくデメリットも説明しているか
    • 自分が学びたい内容と合っているか

    などを確認してから判断しましょう。

    「必ず儲かる」「誰でも簡単に稼げる」といった説明だけで判断するのではなく、サービス内容を自分で確認することが大切です。

    投資スクールについて詳しく知りたい方へ

    「独学ではなく、基礎から体系的に投資を勉強したい」という方は、投資スクールを利用する方法もあります。

    興味がある場合は、料金や学習内容などを確認したうえで、自分に合っているか検討してみてください。

    ▼投資について基礎から学びたい方はこちら

    投資初心者が最初に勉強するなら、この3つから始めよう

    投資初心者が最初に勉強しておきたいことは、

    1. 投資の基本的な仕組み
    2. NISA・株式・投資信託の違い
    3. 投資のリスクと自分に合った投資方法

    の3つです。

    最初から難しい分析や専門用語をすべて覚える必要はありません。

    まずは投資の基本を理解し、その後にNISAや投資商品について学び、最後に自分がどのくらいのリスクを取れるのかを考えてみましょう。

    そして、基本的な知識を身につけたら、無理のない範囲で実際に投資を始めてみるのも一つの方法です。

    私自身も投資を続けながら、「もっと早く知っておけばよかった」と思うことがたくさんありました。

    このブログでは、実際に投資をしている中で感じたことや、初心者の頃に知りたかったことも発信しています。

    これから投資を始める方の参考になれば嬉しいです^^


    📕あわせて読みたい📕
  • 新NISAで積立額を途中で変更しても大丈夫?変更方法と注意点を解説

    新NISAで積立額を途中で変更しても大丈夫?変更方法と注意点を解説

    こんにちは、ときです(^^)

    新NISAで積立投資を始めたものの、

    • 「毎月1万円から3万円に増やしたい」
    • 「収入が減ったので積立額を減らしたい」
    • 「途中で積立額を変更しても大丈夫?」
    • 「積立を一時的に止めても問題ない?」
    • 「積立額を変更したらNISAの枠はどうなる?」

    このように悩んでいる方も多いのではないでしょうか。

    結論からいうと、新NISAの積立額は、途中で変更しても問題ありません。

    収入や生活費、ライフイベントなどに合わせて、積立額を増やしたり減らしたりすることは可能です。

    大切なのは、無理をして積立を続けることではなく、自分の生活に無理のない金額で長く続けることです。

    この記事では、新NISAの積立額を変更する方法や、増額・減額するときの注意点について、投資初心者向けにわかりやすく解説します。😊

    積立額は途中で変更できる?

    はい、新NISAの積立額は途中で変更できます。

    例えば、

    • 毎月1万円 → 2万円
    • 毎月3万円 → 5万円
    • 毎月5万円 → 1万円

    のように、ライフスタイルや収入に合わせて調整できます。

    「一度設定した金額はずっと変えられない」というわけではありません。

    むしろ、長期間投資を続けていると、結婚や出産、転職、住宅購入など、生活環境が変わることもあります。

    そのため、その時々の家計に合わせて積立額を見直すことは自然なことです。

    積立額を変更するときに知っておきたい新NISAの仕組み

    新NISAには、

    • つみたて投資枠
    • 成長投資枠

    の2つがあります。

    この記事では、主に投資信託などを毎月積み立てる「つみたて投資枠」について説明します。

    つみたて投資枠の年間投資枠は120万円です。

    また、NISA全体の非課税保有限度額は1,800万円となっています。

    そのため、積立額を変更するときは、単純に「毎月いくらにするか」だけではなく、年間でどのくらい投資することになるのかも確認しておきましょう。

    例えば毎月5万円なら、

    5万円 × 12か月 = 年間60万円

    です。

    毎月10万円なら、

    10万円 × 12か月 = 年間120万円

    となります。

    このように、毎月の積立額から年間の投資額を計算しておくと、NISAの投資枠を把握しやすくなります。

    新NISAの積立額を変更する方法

    積立額の変更方法は、利用している証券会社によって異なります。

    基本的には、

    1. 証券会社のWebサイトやアプリにログイン
    2. 投資信託の積立設定を開く
    3. 変更したい銘柄を選ぶ
    4. 積立金額を変更する
    5. 内容を確認して変更を確定する

    という流れです。

    例えばSBI証券では、「投資信託」から積立設定を開き、変更したい銘柄の「変更」を選択して、積立金額などを変更できます。

    楽天証券でも積立指定日や積立金額の変更が可能です。変更できない項目については、一度積立設定を解除して、新たに設定する場合があります。

    ただし、変更の締切日や変更できる項目は証券会社によって違うため、実際に変更するときは利用している証券会社の案内を確認しましょう。

    積立額を増やすのはどんなとき?

    積立額を増やすタイミングとして考えやすいのは、収入が増えたり、生活費に余裕ができたりしたときです。

    例えば、

    • 昇給した
    • 固定費を見直して支出が減った
    • 貯金がある程度できた

    といったケースです。

    毎月1万円だった積立を2万円に増やせば、年間の投資額は12万円から24万円になります。

    投資額が増えることで、長期的には資産形成のスピードを高められる可能性があります。

    ただし、「早く資産を増やしたいから」という理由だけで無理に積立額を増やすのはおすすめしません。

    生活費や急な出費に備えるお金を確保したうえで、余裕資金から投資することが大切です。

    積立額を減らしても大丈夫?

    もちろん、積立額を減らしても問題ありません。

    例えば、

    「毎月3万円積み立てていたけど、今月から1万円にしたい」

    という場合でも、必要に応じて積立設定を変更できます。

    特に、

    • 収入が減った
    • 家賃や生活費が増えた
    • 大きな出費が予定されている
    • 投資に回す余裕がなくなった

    という場合は、積立額を減らすことを検討してもいいでしょう。

    投資で大切なのは、無理をして高額な積立を続けることではありません。

    生活を圧迫しない金額で、長く続けることを優先しましょう。

    毎月3万円を無理して積み立てて途中でやめてしまうより、毎月1万円でも無理なく長く続けられるほうが、自分に合った投資方法になることもあります。

    積立を一時的に停止しても大丈夫?

    積立額を0円にしたい場合は、証券会社によっては積立設定を解除することで、積立購入を停止できます。

    例えば楽天証券では、積立購入を停止したい場合は積立設定を解除する案内になっています。

    ただし、積立を停止することと、すでに購入した商品を売却することは別です。

    積立を停止しても、これまでNISAで購入した投資信託などをそのまま保有することはできます。

    例えば、

    「今月から積立は止めるけど、これまで買った投資信託はそのまま持っておく」

    という選択もできます。

    家計が苦しい時期には、無理に積立を続けるのではなく、一度停止して生活を優先することも選択肢のひとつです。


    【よくある質問】

    Q. 新NISAの積立額は何回でも変更できますか?

    Q. 積立額を減らしたら、それまで購入した商品はどうなりますか?

    Q. 積立を一時停止したらNISA口座はどうなりますか?

    まとめ:新NISAの積立額は無理なく変更しよう

    今回は、新NISAの積立額を途中で変更することについて解説しました。

    ポイントをまとめると、

    • 新NISAの積立額は途中で変更できる
    • 積立額を増やすことも減らすことも可能
    • 積立を一時停止するという選択肢もある
    • 積立額を変更しても、これまで購入した商品が消えるわけではない
    • つみたて投資枠は年間120万円まで
    • 変更するときは証券会社の締切や反映時期を確認する
    • 株価の値動きだけで頻繁に積立額を変更しない
    • 何よりも無理なく長く続けることが大切

    新NISAは長期的な資産形成を考えるための制度です。

    そのため、「一度決めた積立額を何十年も絶対に変えてはいけない」と考える必要はありません。

    収入や生活環境が変わったときは、その状況に合わせて積立額を見直せば大丈夫です。

    私自身も、これから長く投資を続けていく中で、積立額を変更することはあると思っています。

    大切なのは、無理をせず、自分の生活に合った金額で投資を続けること。

    焦らず、自分のペースで資産形成を続けていきましょう。💪


    あわせて読みたい

    興味のある方は、以下の証券会社もチェックしてみてください。

    【松井証券】

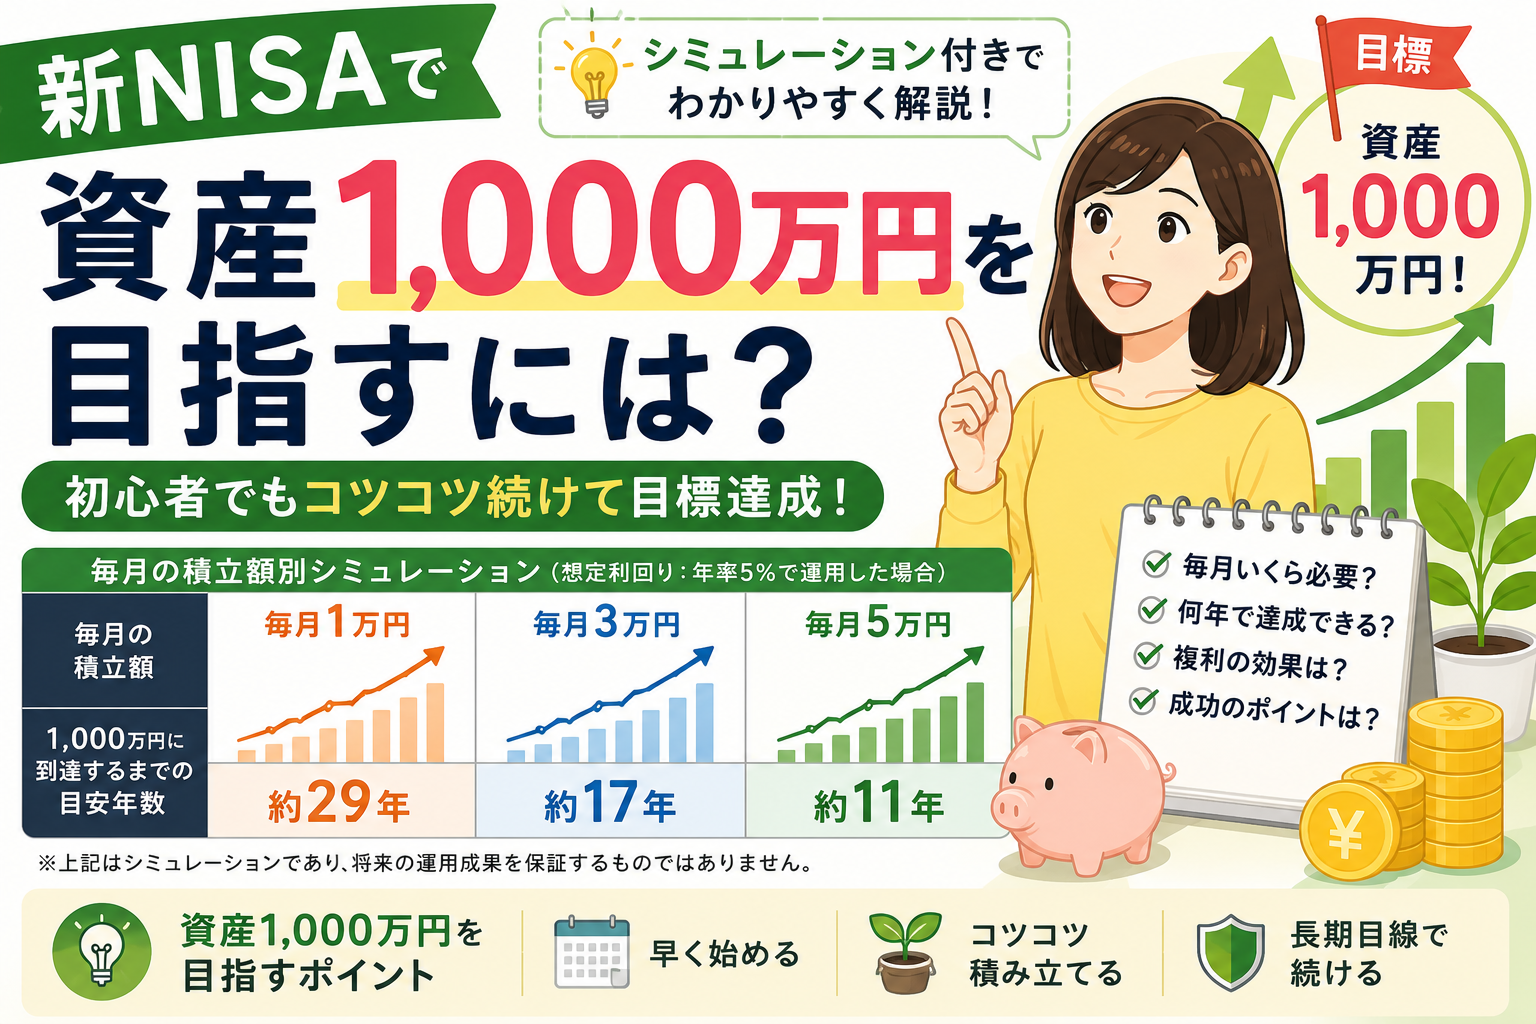
  • シミュレーション付きで解説!新NISAで資産1,000万円を目指すには?

    シミュレーション付きで解説!新NISAで資産1,000万円を目指すには?

    こんにちは、ときです(^^)

    皆さんは新NISAでの目標はありますか?

    私は最終的な目標として「2億円」を目指しています。

    しかし、いきなり1億・2億などを考えると程遠いので、今回は資産1,000万円を一つの目標としてお話していきます。

    「毎月いくら積み立てれば1,000万円達成できるの?」

    今回は、シミュレーションを交えながら1,000万円を目指す方法をわかりやすく解説します。

    なぜ1,000万円が一つの目標なの?

    資産1,000万円があると、

    • 将来への安心感が増す
    • 複利の効果が大きくなる
    • 次の目標(2,000万円・3,000万円)も見えてくる

    など、資産形成の大きな節目になります。


    シミュレーション例

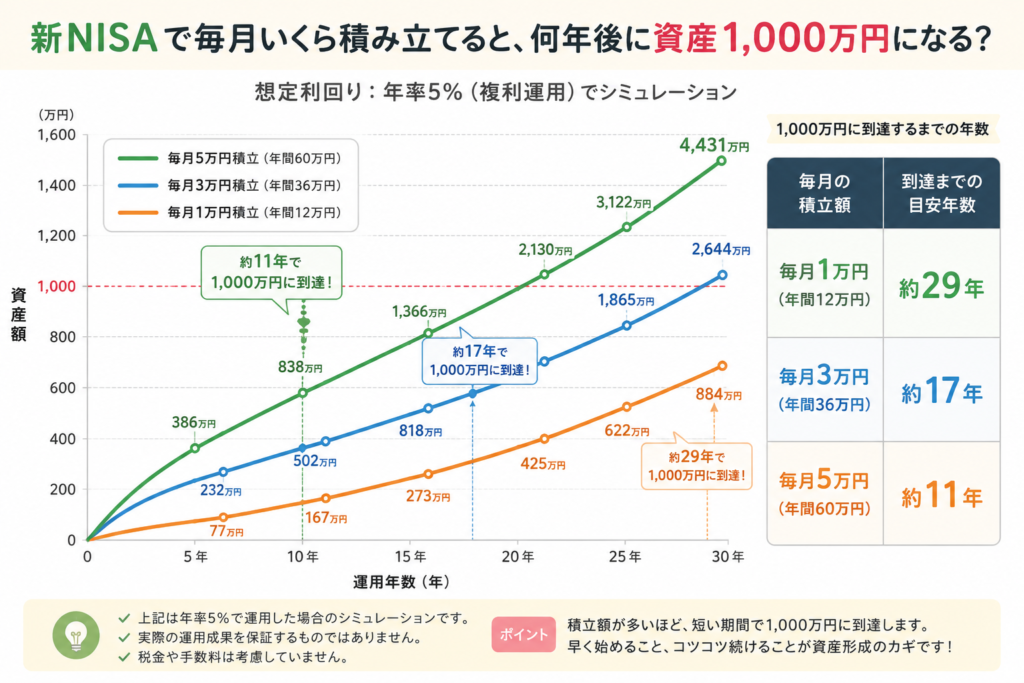
    3つの積立金額別で、1,000万円までの道のりをシミュレーションしてみましょう。(※実際の運用成果を保証するものではありません。)

    • 積立金額→毎月)1万円・3万円・5万円
    • 年利5%

    という条件で、何年後に資産1,000万円になるかを予想します。

    ・毎月1万円の場合→約29年

    ・毎月3万円の場合→約17年

    ・毎月5万円の場合→約11年

    どうでしょう。わたし個人的には思ったよりも、1,000万円の壁は高くないんだと感じました。

    1,000万円を目指すためのポイント

    ① 早く始める

    積立投資は時間を味方にします。

    そのため、投資期間が長いほど複利の効果が期待できます。

    ② 毎月コツコツ積み立てる

    相場を予想して株価が下がるのを待つよりも、早く始めてコツコツと積立を継続することが重要です。

    ③ 暴落しても慌てない

    長期投資では一時的な値下がりは避けられません。

    しかし、これまでのデータでは株価は必ず回復してきました。

    慌てて売らず長い目で運用を続けることが大切です。

    私の考え

    私も積立投資で資産1,000万円を最初の目標として、資産運用を続けています。

    投資は最初から大きな利益を狙うのではなく、無理のない範囲で積立を続けることが将来につながると考えています。

    さらに、何が起きても動じない「平常心」を持って日々の株価チェックなどをすることも大切だと感じています。

    早く1,000万円に到達したいという気持ちが抑えられなくなって、高リスクな投資戦略を取らないように心がけましょう!

    資産1,000万円までの道のりは長く感じるかもしれませんが、長期で積立を続ければ十分目指せる目標です。

    • 早く始める
    • コツコツ積み立てる
    • 長期目線で運用する

    この3つを意識して、焦らず資産形成を進めていきましょう。


    あわせて読みたい

    口座開設を検討している方は、以下の証券会社もチェックしてみてください。

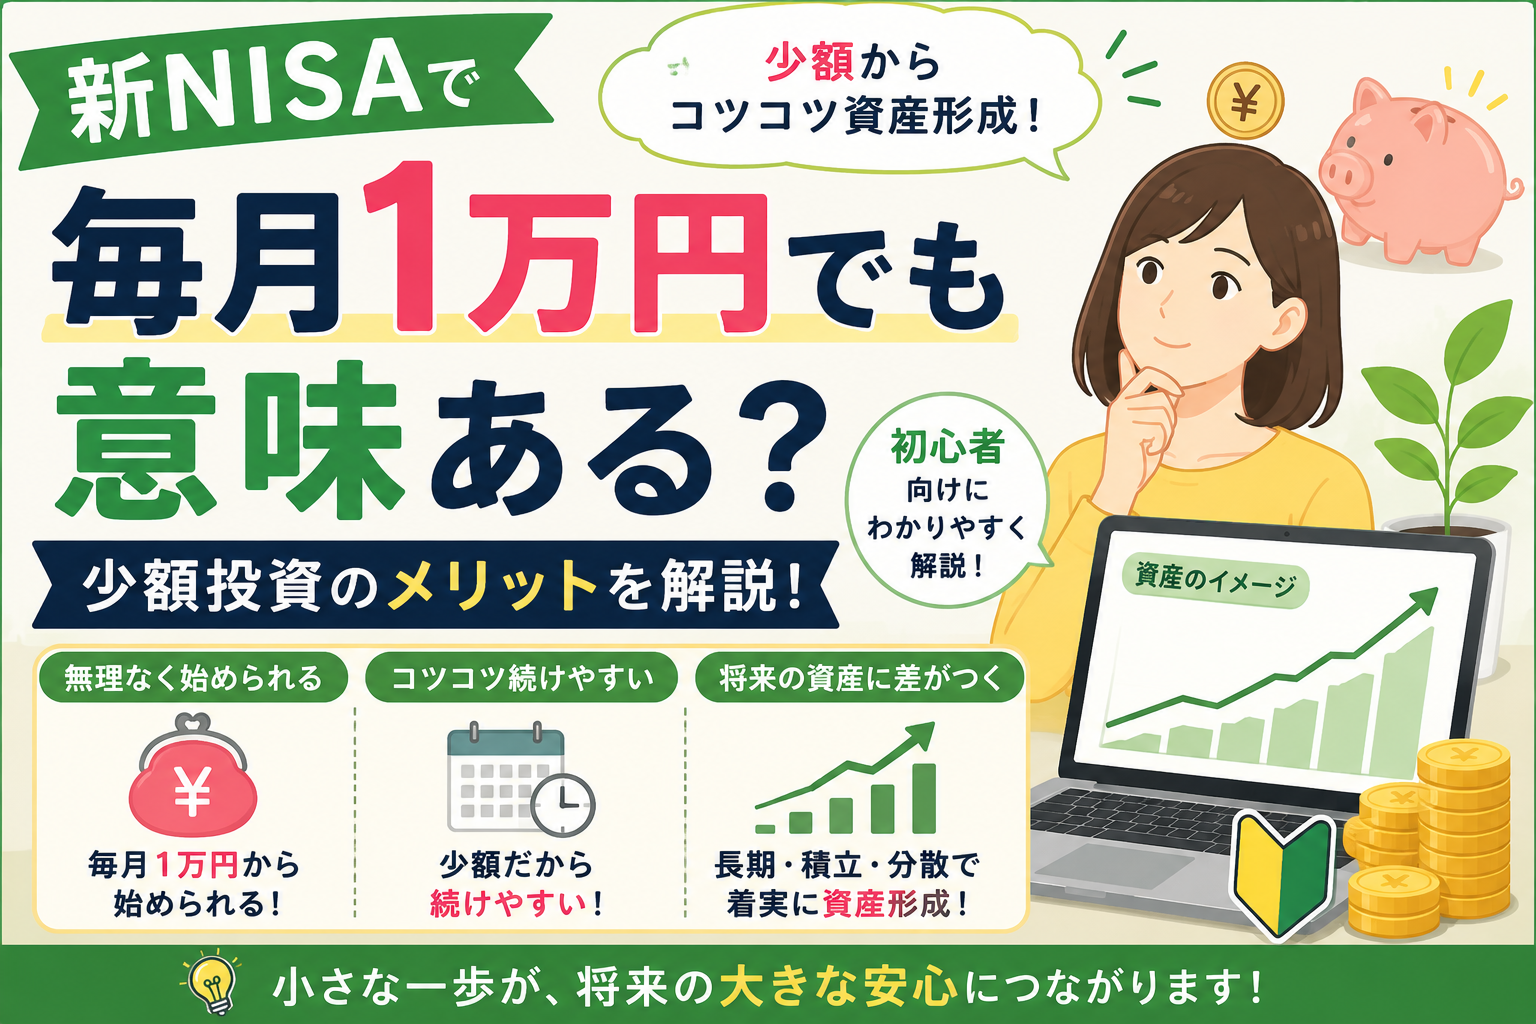
  • 毎月1万円積立でも意味ある?

    毎月1万円積立でも意味ある?

    こんにちは、ときです(^^)

    新NISAを始めた時に、毎月1万円〜積立を行う方も多いでしょう。

    SNS上では、「1万円じゃ意味ないよ」など根拠のないことを

    言う人をよく見かけますが、結論から言うと、

    毎月1万円からでも十分意味があります。

    今回は、少額投資でも資産形成につながる理由をわかりやすく解説していきます。

    毎月1万円でも投資を始める価値はある

    大前提として、投資で大切なのは「最初から大きな金額を投資すること」ではありません。

    私がいつもお話しているのは、「投機」ではなく「投資」なので、資産形成をするには長く続けることがとても重要です。

    毎月1万円なら無理なく続けやすく、投資の経験も積むことができますのでとても良い積立金額だと思います。


    毎月1万円を積み立てると将来どうなる?

    例えば、

    • 毎月1万円
    • 年利5%(あくまでシミュレーション)
    • 20年間積立

    という条件でシミュレーションをしてみます。

    20年間の元本240万円に対して運用益が上乗せされ、約405万円まで資産が成長していきます。

    もちろん、将来の運用成果を保証するものではありませんが、長期投資では時間を味方にして複利で資産を育てていきます。

    少額投資のメリット

    ① 投資を始めるハードルが低い

    一般的な収入がある方であれば、無理のない金額だと思うので、初心者でも始めやすいです。

    ② 続けやすい

    毎月数万円〜投資するわけではないため、長期間の積立が継続しやすいのも良い点です。

    ③ 投資に慣れることができる

    1万円程度であれば、もし損失が出ても大きな金額にはならないため、値動きに慣れたり、投資の勉強ができます。


    金額よりも継続が大切

    「毎月3万円の人」と「毎月1万円の人」を比べると、当然投資額が多い方が将来の資産は大きくなりやすいです。

    しかし、無理をして途中でやめてしまうより、毎月1万円でもコツコツ続ける方がとても重要です。

    収入が増えたり、生活に余裕ができたりしたタイミングで積立額を増やすのも一つの方法です。

    私の考え

    私は、投資は「続けること」が一番重要だと考えています。

    最初から大きな金額を投資する必要はありません。

    自分が無理なく続けられる金額から始めることが、長期的な資産形成につながると思います。

    周りと比べる必要はなく、自分のペースで焦らずに資産形成を行なっていくと楽になります。

    毎月1万円でも、新NISAを始める価値は十分あります。

    • 少額でも長く続けることが大切
    • 無理のない金額で始める
    • 将来的に余裕があれば積立額を増やす

    1万円からでもいいので、「早くスタートして長く続ける」ことを意識して一緒に頑張っていきましょう💪


    あわせて読みたい

    新NISAを始めるなら証券会社選びも大切

    口座開設を検討している方は、以下の証券会社もチェックしてみてください。

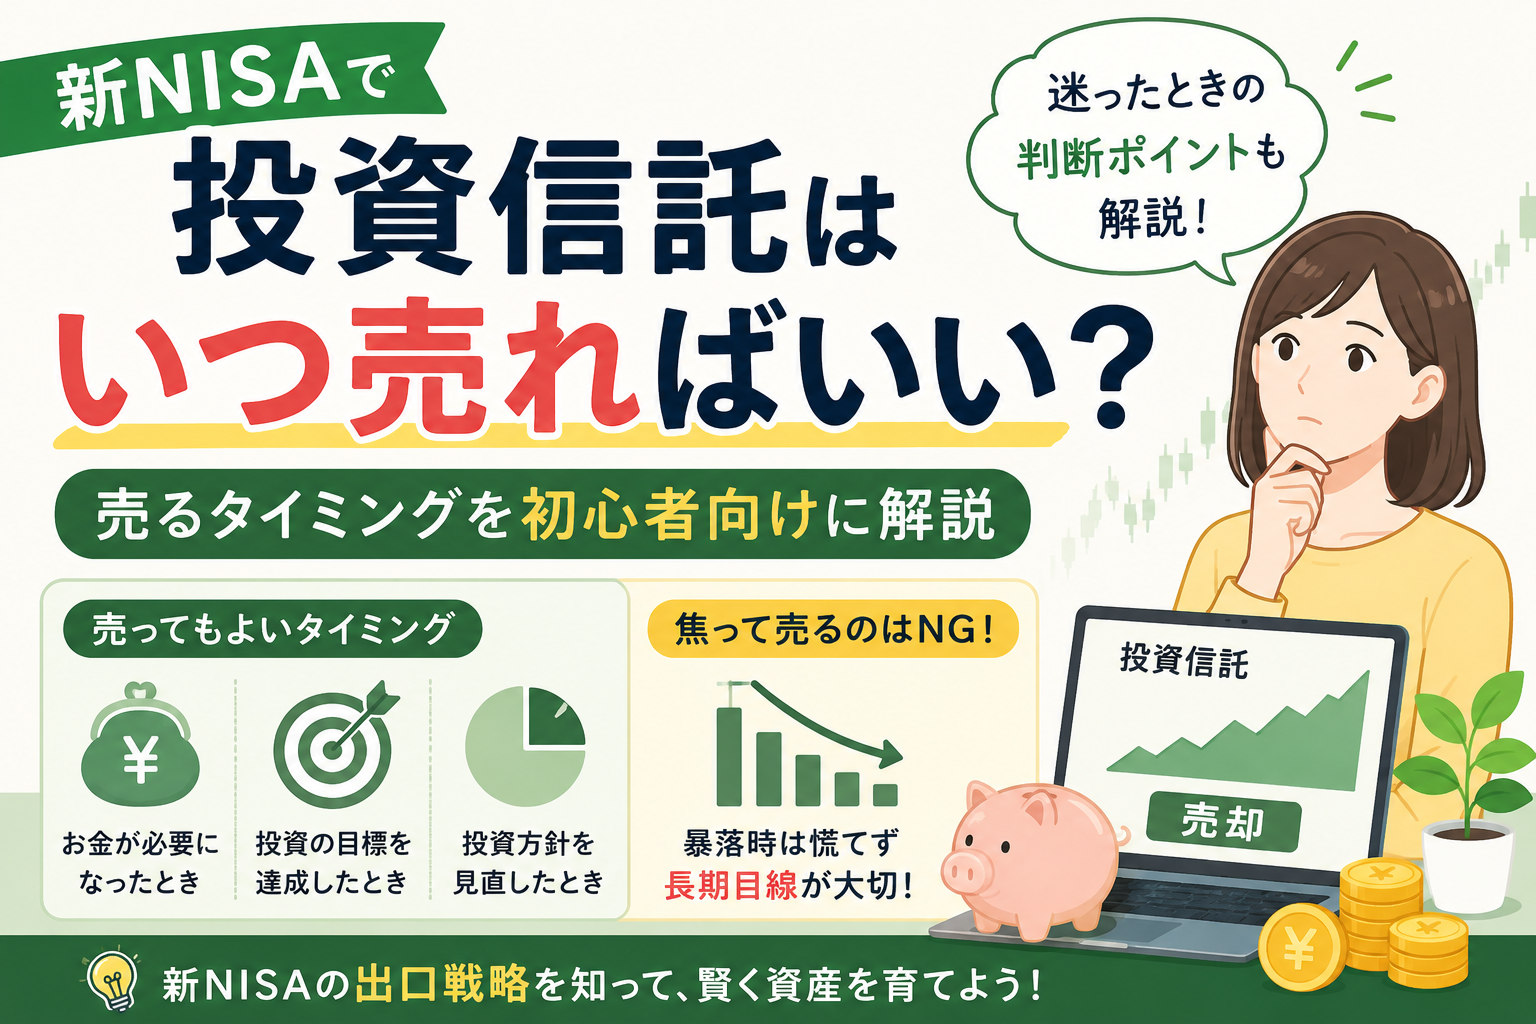
  • 新NISAで投資信託はいつ売ればいい?

    新NISAで投資信託はいつ売ればいい?

    こんにちは、ときです(^^)

    今回は新NISAでの出口戦略について書いていきます。

    • 「利益が出たら売ったほうがいい?」
    • 「ずっと持ち続けるべき?」
    • 「暴落したら売るべき?」

    このような疑問を持つ方も多いのではないでしょうか。

    私も投資を始めたばかりの頃は、売却のタイミングについてすごく気になっていました。

    今回は、初心者向けに投資信託を売るタイミングについてわかりやすく解説します。

    基本は長期保有がおすすめ

    新NISAは、長期的な資産形成を目的とした制度です。

    そのため、基本的には短期間で売買を繰り返すよりも、長く保有する方が向いています。

    特にS&P500や全世界株式のようなインデックスファンドは、長期で運用を続けて複利で成長していきます。

    途中の値動きに一喜一憂しすぎないで、複利を生かして雪だるま式に資産を育てていくことが大切です。

    売ることを考えてもよいタイミング

    ① お金が必要になったとき

    例えば、結婚・住宅購入・教育費など、大きな支出が必要になった場合は売却を検討してもよいでしょう。


    ② 投資目的を達成したとき

    「老後資金として2,000万円を準備したい」

    という目標があり、それを達成した場合は、一部または全部を売却する選択肢もあります。


    ③ 投資方針を見直したとき

    ライフスタイルや収入の変化によって、資産配分を見直すこともあると思います。

    その際に保有している投資信託を整理してポートフォリオを見直すというやり方もあります。

    暴落したら売るべき?

    投資を始めて一番不安になるのが「暴落」です。

    しかし、価格が下がったという理由だけで慌てて売ることはおすすめできません。

    S&P500・全世界株式のような優良インデックスファンドの場合、長期的に見ると暴落も乗り越えてきた過去があります。

    そのため長期投資では、一時的な値下がりも考慮して長く続けることが大切です。

    私ならどうする?

    私自身は、新NISAで購入した投資信託は基本的に長期保有を考えています。

    毎日の値動きを気にするよりも、将来の資産形成を目標にコツコツ積み立てていくという考えです。

    急にお金が必要になったときに、投資信託を売却するともったいないので「生活防衛資金」は現金で持っておくことも大切です。

    結論、投資信託を売るタイミングに正解はありません。

    しかし、初心者の方は短期的な値動きで判断するのではなく、

    • 長期で保有する
    • 目標を達成したら売却を考える
    • 生活資金が必要になったら活用する

    という考え方がおすすめです。

    焦らず、自分の目的に合わせて運用を続けていきましょう💪


    あわせて読みたい

    この記事とあわせて、こちらもおすすめです。

    新NISAを始めるなら証券会社選びも大切

    新NISAを始めるには証券会社の口座開設が必要です。

    興味のある方は、以下の証券会社もチェックしてみてください。

  • 積立投資と一括投資はどっちがおすすめ?

    積立投資と一括投資はどっちがおすすめ?

    こんにちは、ときです(^^)

    今回のテーマは「100万円あるけど・・」

    「一括投資したほうがいい?」
    「毎月積み立てたほうが安心?」

    についてお話ししていきます。

    実は私も、新NISAを始めてすぐの頃にまとまったお金の運用方法について悩んでいた時期がありました。

    今回は、それぞれのメリット・デメリットを比較しながら、初心者にはどちらがおすすめなのかをわかりやすく解説します。

    一括投資とは?

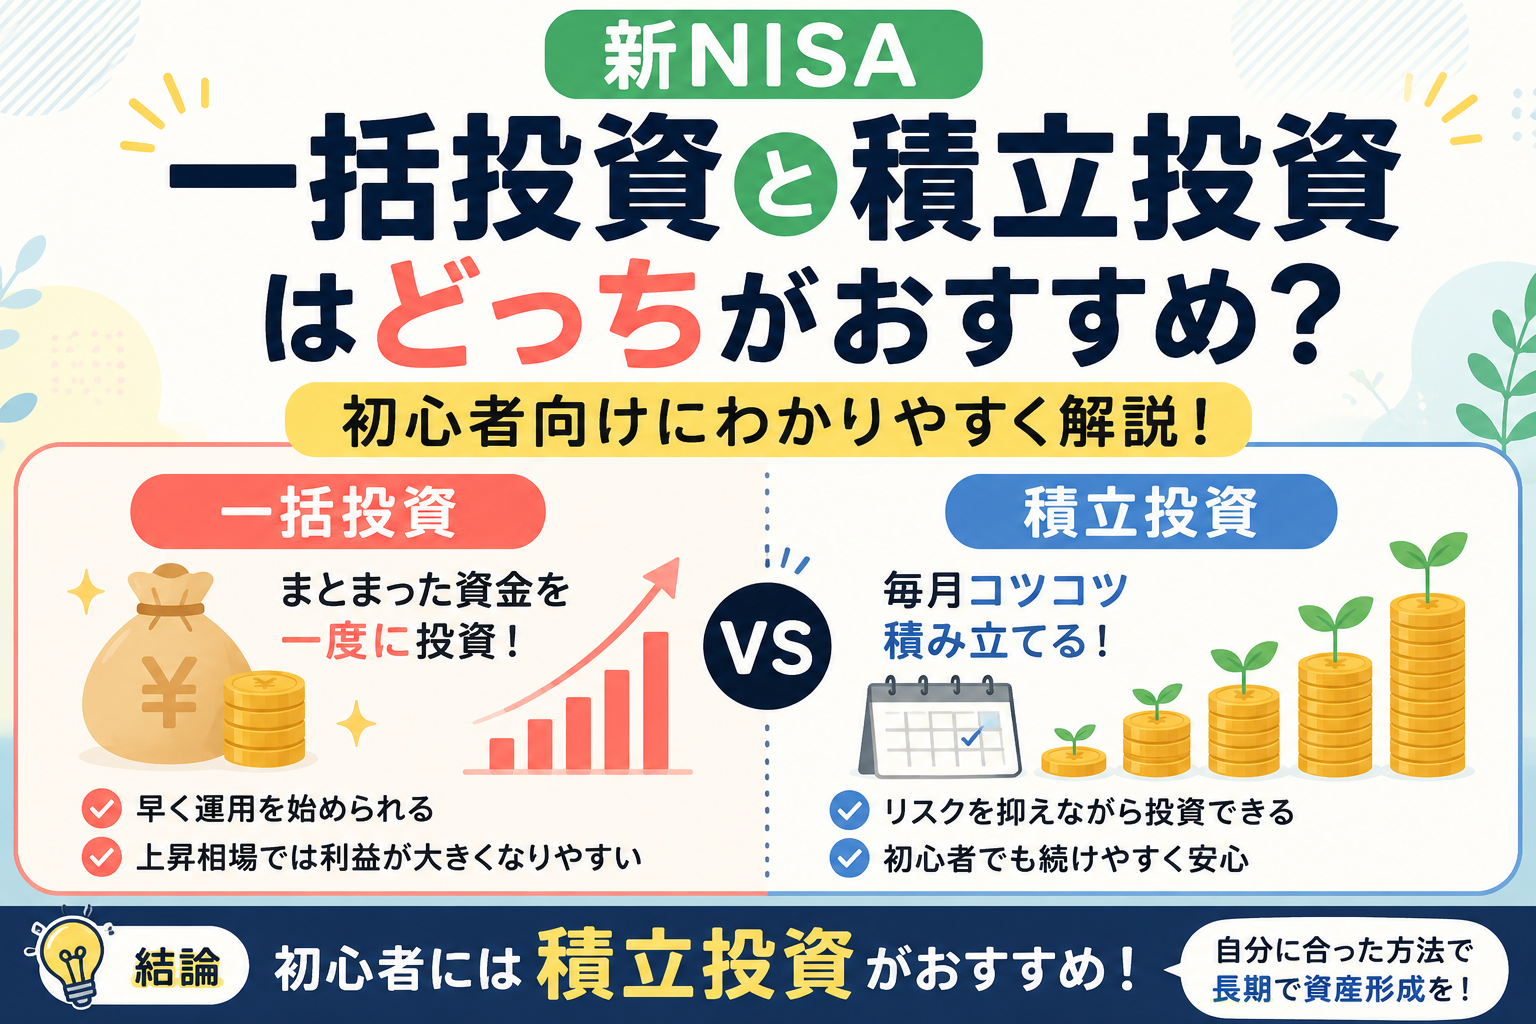
    一括投資とは、まとまったお金を一度に全て投資する方法です。

    メリット

    • 早く運用を始められる
    • 右肩上がりの相場では強い
    • 資金を長く運用できる

    デメリット

    • 投資直後に暴落すると精神的な負担が大きい
    • タイミングによっては高値づかみになることもある

    積立投資とは?

    積立投資は、毎月決まった金額をコツコツ投資する方法です。

    新NISAでは多くの人がこの方法を選んでいます。

    メリット

    • 高値づかみのリスクを抑えられる
    • 少額から始められる
    • 初心者でも続けやすい

    デメリット

    • 相場が上昇し続けると、一括投資より利益が小さくなる場合がある
    • 資産が増えるスピードがゆるやか

    一括投資と積立投資を比較

    項目一括投資積立投資
    リターン高くなりやすい安定しやすい
    リスクやや高い比較的低い
    初心者向け△◎
    精神的な負担大きい小さい

    初心者にはどちらがおすすめ?

    投資初心者なら、圧倒的に積立投資がおすすめです。

    毎月決まった金額を積み立てることで、価格変動の影響を平均化できるため、安心して続けやすくなります。(ドルコスト平均法)

    また、投資を始めたばかりの頃は暴落耐性がついていないため、長期間の運用を続けられるようにするためにも、積立の投資方法をおすすめします。

    私の考え

    私が思う投資で一番大切な点は「長く市場に居続ける」ことです。

    そのため、暴落がきても市場から退場(売却)しないために、積立投資をして安定した方法を選びます。

    ただ、一括投資には右肩上がりの相場では「利益が大きくなりやすい」という最大のメリットがあります。

    やはり最初の元金が大きいと、その分のリターンも大きくなる傾向があります。

    積立・一括それぞれに、良いところがありとても悩ましいですが、これはもう個人の性格などで直感で決めてもいいと思います!

    一括投資と積立投資には、それぞれメリット・デメリットがあります。

    • 一括投資はリターンが期待できる反面、値下がり時のリスクも大きい
    • 積立投資はリスクを抑えながら長期で続けやすい
    • 初心者なら、まずは積立投資から始めるのがおすすめ

    長く市場に居続けること。それを意識して自分に合った方法を選び、焦らず長期で資産形成を続けていきましょう!💪

    過去の記事で「初心者が失敗しないために気を付けること」についても書いているので読んでくれたら嬉しいです。

    興味のある方は、以下の証券会社もチェックしてみてください。

    【松井証券】

    【DMM株】

  • 新NISAで100万円運用したら将来いくらになる?シミュレーションしてみた

    新NISAで100万円運用したら将来いくらになる?シミュレーションしてみた

    こんにちは、ときです(^^)

    今回は、具体的な数字を出してのシミュレーションをしていきます!

    しかし過去の市場の平均的なリターンをもとにすると、おおよそのイメージをつかむことができます。

    今回は、100万円を新NISAで長期運用した場合を例に紹介します。


    シミュレーションしてみよう

    今回は以下の条件でシミュレーションしていきます。

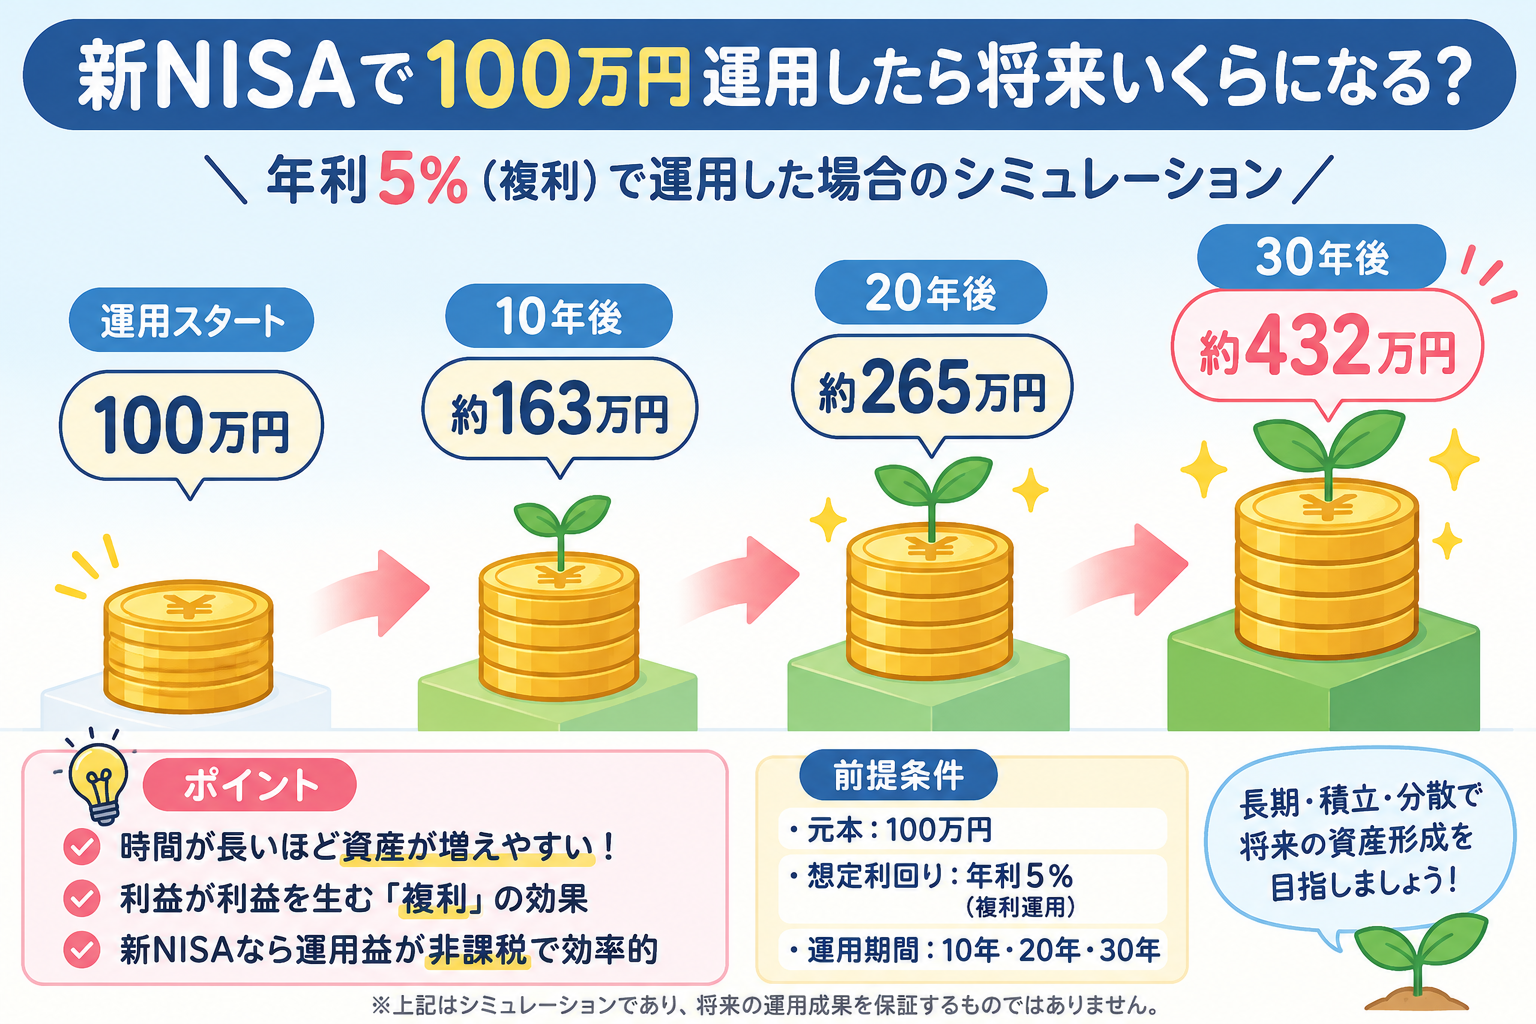
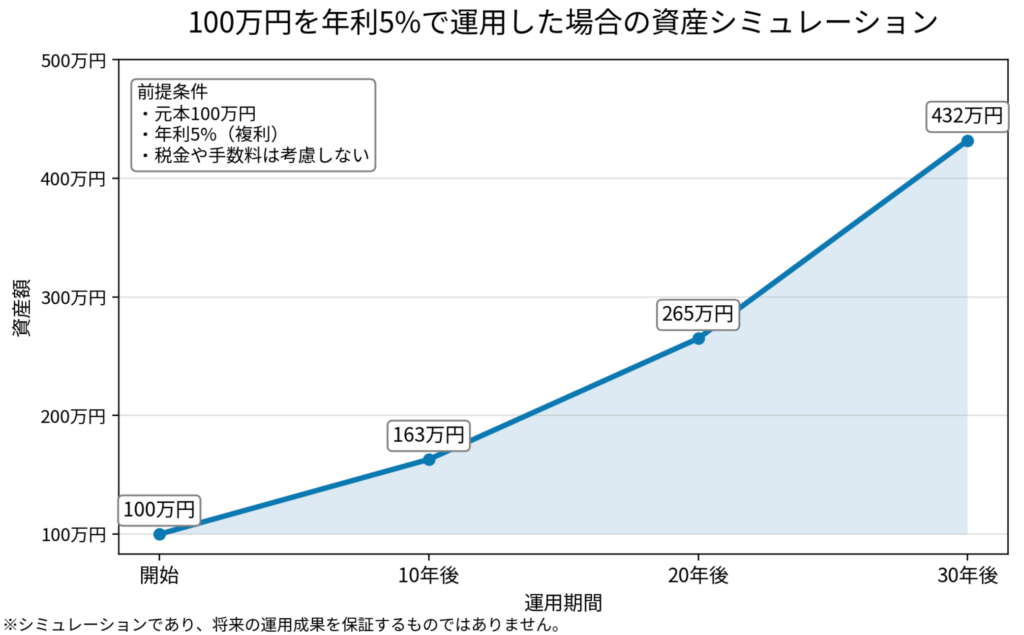
    • 元本:100万円
    • 年利:5%(あくまで一例)
    • 運用期間:10年・20年・30年
    • 利益はすべて再投資すると仮定
    運用期間資産額(約)
    10年約163万円
    20年約265万円
    30年約432万円

    どうでしょうか?皆さんが思っていた金額より多かったですか?なかには、もう少しあると感じた方もいると思います。

    毎年、年利5%で成長していくという前提にはなりますが、長期運用では複利の効果によって資産がこのように増えていく可能性があります。

    なぜ長期投資が大切なの?

    株価は短期間では上下を繰り返します。

    しかし、世界株式や米国株式は長期で見ると下落を乗り越えて成長してきた歴史があります。

    そのため、新NISAでも「長期・積立・分散」が基本と言われています。

    また、グラフを見てもわかる通り、「金額」よりも「時間」で資産が増えているのがわかります。

    これは【複利】と呼ばれ、私たちはこの複利によって資産を増やしているのです。

    複利の力とは?

    複利とは、「利益にもさらに利益がつく仕組み」のことです。

    例えば1年目で、100万円が105万円になった場合、翌年はその105万円に対してさらに利益が付きます。

    これを繰り返すことで、時間が経つほど雪だるま式に資産が増えやすくなるのが複利の大きな魅力です。

    投資をしている中で、一時的に資産が減ることは必ずあります。

    しかし、そこで売却せずに持ち続けることで複利の力、回復力を使って資産を元に戻していきます。

    短期の値動きだけで判断せず、長い目線で続けることが大切です。

    今回は、100万円を新NISAで長期運用するとどうなるのかについてシミュレーションをしていきました。

    これからも、シミュレーションのような成長があるのかについては保証されませんが、長期・積立・分散を意識して続けることが大切です。

    焦らず、自分のペースで長期目線で資産形成を続けていけるように頑張っていきましょう!!


    関連記事も載せておくので読んでいただけたら嬉しいです😊

    ・新NISAで資産1,000万円目指すには?

  • 新NISAの成長投資枠とつみたて投資枠の違いを解説

    新NISAの成長投資枠とつみたて投資枠の違いを解説

    こんにちは、ときです(^^)

    新NISAには「成長投資枠」と「積立投資枠」があります。

    成長投資枠とつみたて投資枠って何が違うの?

    と疑問に思う方も多いのではないでしょうか。

    私は新NISAを始めて2ヶ月後くらいに、この2つの違いがよく分かりました。

    今回は、それぞれの特徴や違い、初心者にはどちらがおすすめなのかをわかりやすく解説します。

    新NISAには2つの投資枠がある

    冒頭でお伝えした通り、新NISAには

    • つみたて投資枠
    • 成長投資枠

    の2種類があります。

    どちらも運用益が非課税になる点は同じですが、購入方法や対象商品などに違いがあります。


    つみたて投資枠とは?

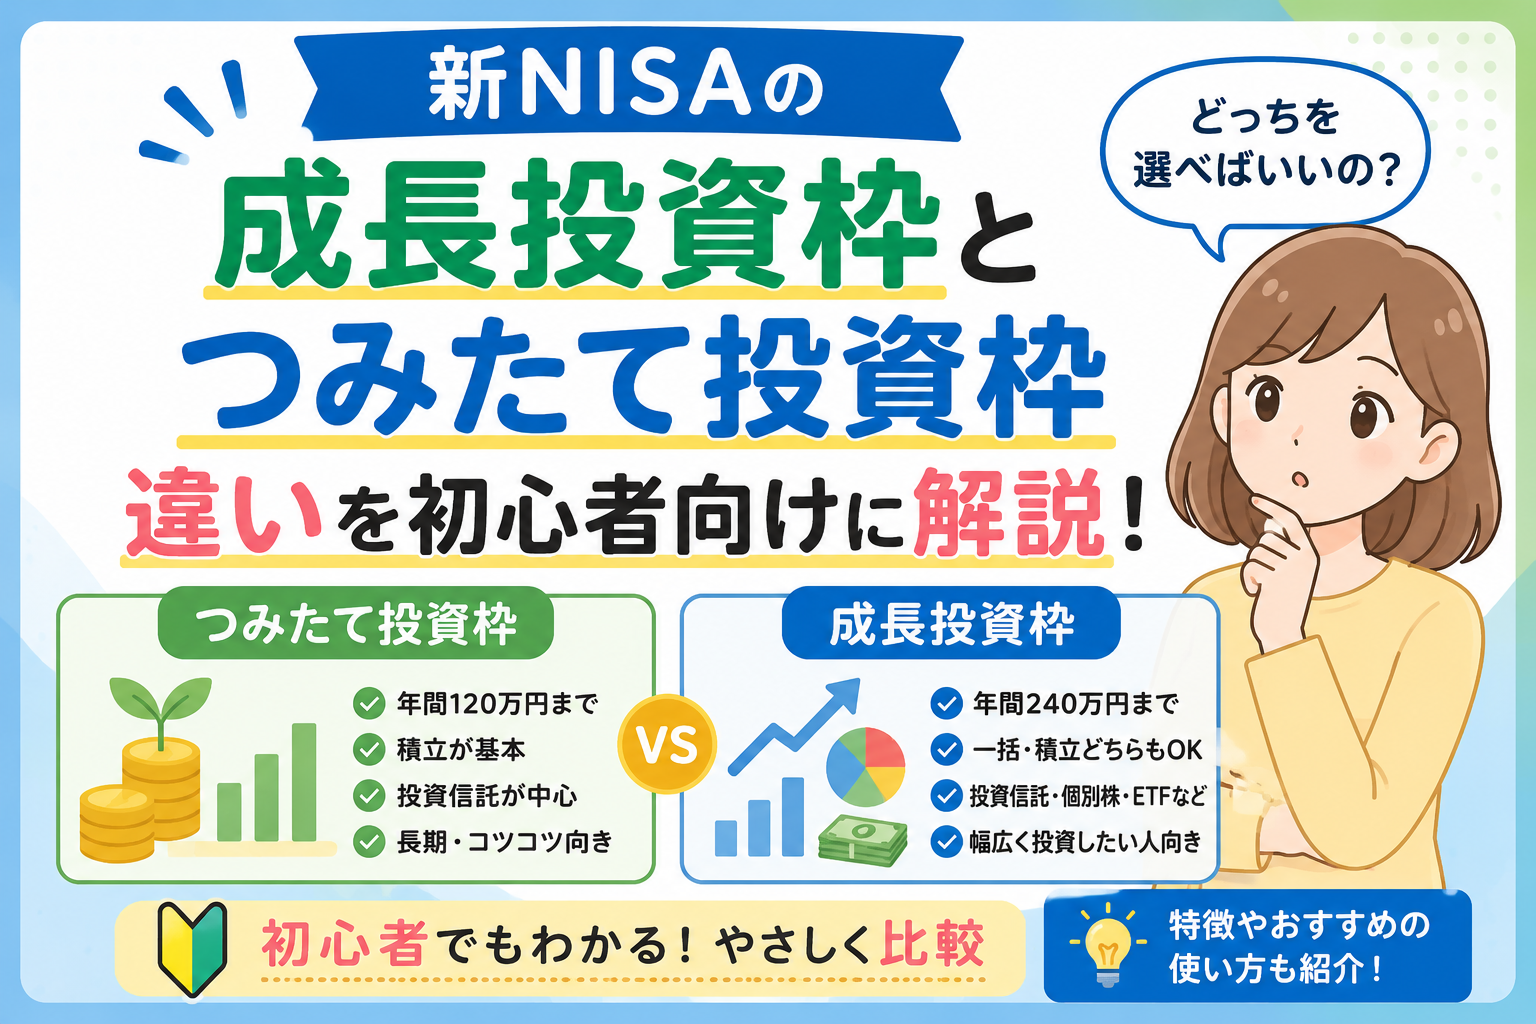
    つみたて投資枠は、毎月決まった日付にコツコツ積み立てながら、資産形成を進めていく制度です。

    特徴

    • 年間120万円まで投資できる
    • 月10万円が上限
    • 積立購入が基本
    • 長期投資向けの投資信託が中心

    毎月一定額を積み立てることで、価格変動の影響を抑えながら長期運用を目指せます。


    成長投資枠とは?

    成長投資枠は、投資信託だけでなく個別株やETFなど幅広い商品に投資できる枠です。

    特徴

    • 年間240万円まで投資できる
    • 一括購入も積立購入も可能
    • 個別株にも投資できる
    • 自分で商品を選びたい人向け

    投資経験がある方や、個別株にも挑戦したい方に向いています。


    違いを比較してみよう

    項目つみたて投資枠成長投資枠
    年間投資上限120万円240万円
    購入方法積立が基本積立・一括どちらも可能
    主な商品投資信託投資信託・個別株・ETFなど
    月の投資上限額10万円上限なし(240万円を超えない程度)

    初心者にはどちらがおすすめ?

    投資初心者なら、まずはつみたて投資枠から始めるのがおすすめです。

    毎月決まった金額を積み立てることで、相場の上下する価格を平均化できて安定運用が目指せるからです。

    さらに、一回で投資する金額は大きくなくていいので、無理なく長期間続けやすいこともおすすめの理由です。


    私はどう活用している?

    私は主につみたて投資枠を利用して、毎月コツコツ積立投資を続けています。

    さらに、資産形成のスピードを早めるために成長投資枠を利用して、米国の個別株などを購入しています。

    私は成長投資枠も使用して、個別株などを購入していますが、正直なところ「積立投資枠」だけでも十分だと思います。


    新NISAには「つみたて投資枠」と「成長投資枠」の2つがあります。

    • 初心者なら、まずはつみたて投資枠がおすすめ
    • 個別株などは成長投資枠で購入ができる
    • どちらも運用益が非課税になる大きなメリットがある

    自分の投資スタイルに合った投資枠を選び、無理のない範囲で資産形成を続けていくことが大切です。


    関連記事も載せているので読んでいただけたら嬉しいです😊

    ✨一括投資と積立投資はどっちがおすすめ?

    ✨新NISAリアルな運用実績公開【7月】

    興味のある方は、以下の証券会社もぜひチェックしてみてください。

  • 新NISAで配当金はもらえる?初心者向けにわかりやすく解説

    新NISAで配当金はもらえる?初心者向けにわかりやすく解説

    こんにちは、ときです(^^)

    投資のことについて、勉強している方の中には

    「新NISAって配当金はもらえるの?」
    「投資信託でも配当金はあるの?」

    と疑問に思う方も多いのではないでしょうか。

    結論からいうと、新NISAでも配当金を受け取ることはできます。

    ただし、投資する商品によって仕組みが異なるため、その違いを理解しておくことが大切です。

    今回は、新NISAの配当金について初心者向けにわかりやすく解説します。

    配当金とは?

    配当金とは、企業が利益の一部を株主に還元するお金のことです。

    例えば、ある会社が1年間で大きな利益を出したとします。その利益の一部を「ありがとう」という意味を込めて、株を持っている人へ支払うのが配当金です。

    つまり、企業の株を持っているだけで、お金を受け取れる可能性があるということです。

    さらに、配当金は企業によって異なりますが、

    • 年1回
    • 年2回

    支払われる会社が多いです。

    配当金と分配金の違い

    初心者の方が混同しやすいのが、配当金と分配金です。

    配当金

    • 個別株を保有しているともらえる
    • 企業の利益の一部が株主へ支払われる

    分配金

    • 投資信託から支払われるお金
    • 投資信託の運用で発生した利益の一部が株主へ支払われる

    投資信託の場合はどうなる?

    新NISAで人気のオルカンやS&P500などの投資信託を購入している方も多いでしょう。

    これらの多くは、分配金を出さずに再投資を行い、投資信託の価値(基準価額)を上げていくタイプが多いです。

    利益を自動で運用に回すことで、長期的な資産形成を目指す仕組みになっています。

    そのため、毎年配当金が振り込まれるわけではありません。

    新NISAでも配当金はもらえる!

    新NISAでは、個別株に投資すると企業から配当金を受け取れる場合があります。

    通常、配当金には税金がかかりますが、新NISA口座で一定の条件を満たして受け取ると、非課税で受け取れるのが大きなメリットです。

    そのため、「配当金が欲しい!」と考える方は新NISAの口座を使って個別株を購入してもいいかもしれません。

    初心者にはどちらがおすすめ?

    まず前提として、配当金が欲しいなら配当を出している個別株を選ぶ必要があります。

    しかし、初心者には投資信託でコツコツ積み立てる方法がおすすめです。

    私自身も長期運用をして、「株価の値上がりで資産を増やしていく」という作戦を立てています。

    そのため、配当金も欲しい気持ちはもちろんありますが、コツコツと続ける方を選択して頑張っています。

    新NISAでも配当金を受け取ることはできます。

    ただし、個別株と投資信託では仕組みが異なるため、違いを理解して投資することが大切です。

    これから新NISAを始める方は、自分の目的に合った商品を選び、長期目線で資産形成を続けていきましょう。


    関連する記事も読んでいただけたら嬉しいです⭐️

    ・新NISAでおすすめの投資信託3選

    興味のある方は、以下の証券会社もチェックしてみてください。

    【松井証券】

  • 新NISAは銀行と証券会社どっちがおすすめ?初心者向けにわかりやすく解説

    新NISAは銀行と証券会社どっちがおすすめ?初心者向けにわかりやすく解説

    こんにちは、ときです^^

    新NISAを始める際に、皆さん証券口座を開くと思います。

    証券口座は、証券会社や銀行・郵便局などいろいろなルートから作ることができます。

    そのため、「銀行と証券会社、どっちで口座を作ればいいの?」

    と悩む方も多いと思います。

    今回は、それぞれの特徴や違いをわかりやすく紹介します!

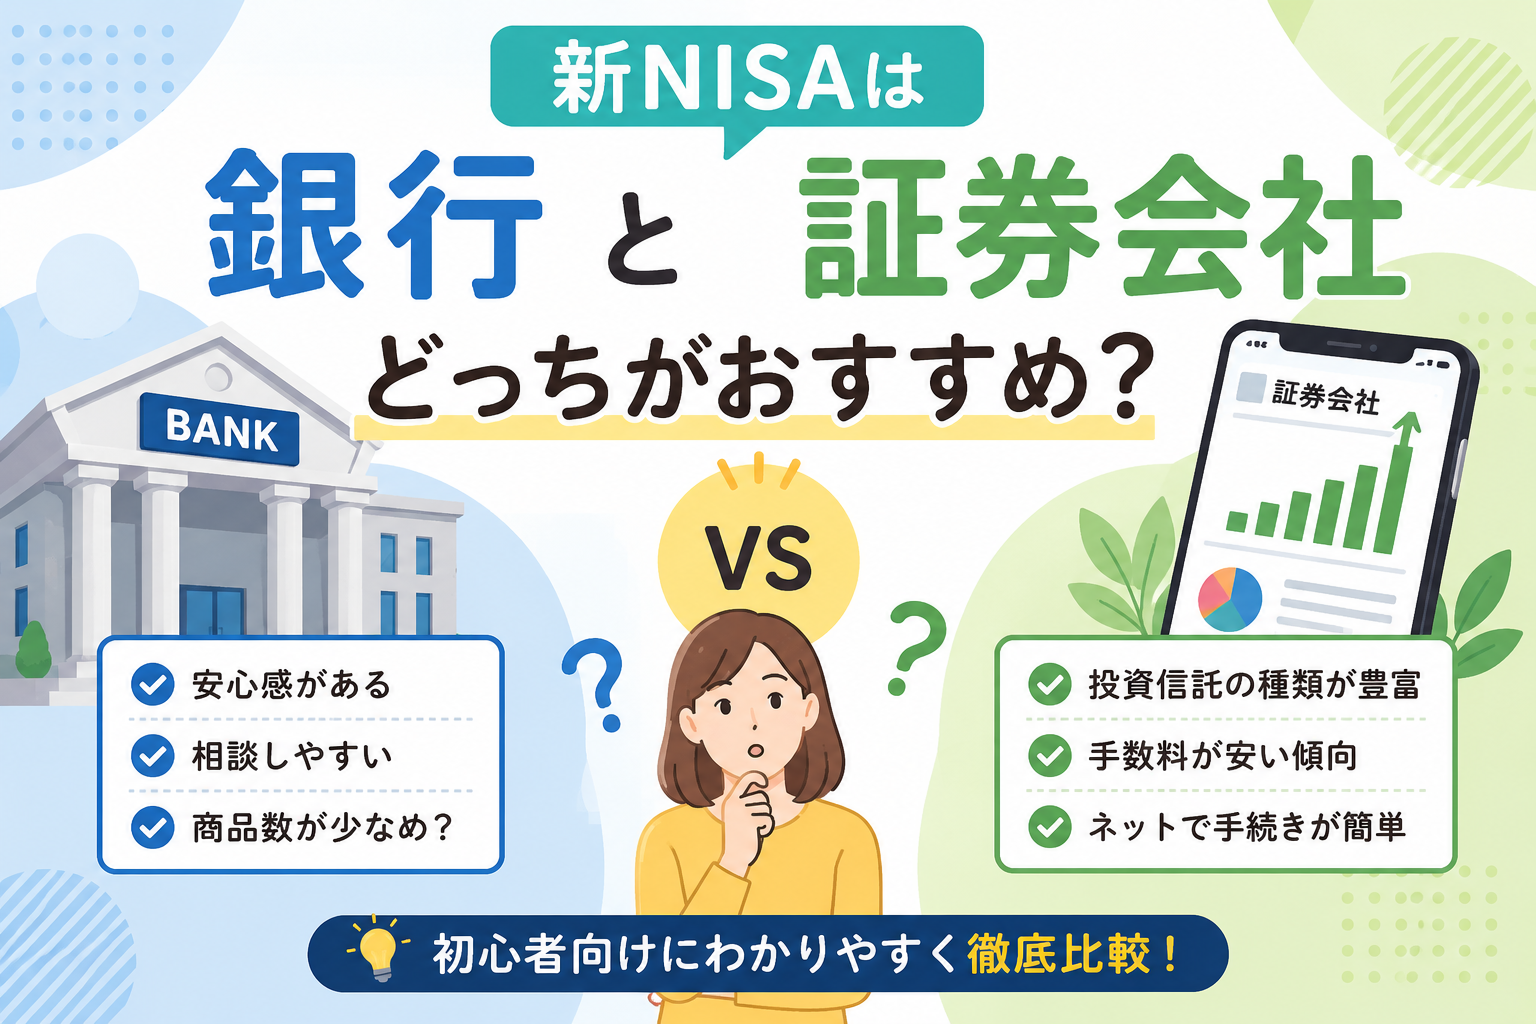
    銀行で始めるメリット・デメリット

    ・銀行員に相談しやすい

    ・普段から利用しているから安心

    ・商品数が少ないことがある

    ・手数料が高い商品を扱っている


    銀行で証券口座を作る場合、一番大きいのは「安心感」だと思います。

    投資を始める前は「怖い」「怪しい」という気持ちがありますが、その入り口が銀行であれば、すごく安心してスタートできると思います。

    しかしその一方で、銀行が取り扱っている商品(投資信託)には、高額な手数料が設定されたものが多いです。

    さらに扱っている商品数が、証券会社と比べると桁違いに少ないということもデメリットとしてよく挙げられます。

    証券会社で始めるメリット・デメリット

    ・投資信託の種類が豊富

    ・手数料が低い商品を選べる

    ・ネットから簡単に手続きできる

    ・ネットでの操作が難しく感じる人もいる

    ・一歩目のハードルが高い


    証券会社で口座を作る場合は、なんといっても無駄なコストがかからない点が大きなメリットです。

    さらに、忙しくて店舗に足を運べない方は、ネットからもすぐに口座開設をすることも可能です。

    一方でデメリットとしては、ネットでの操作などが複雑で、難しく感じる方もいるということです。

    また、「証券会社」と聞くとなんか身近に感じない存在なので、やっぱり怖いという気持ちが大きくなるのもあると思います。

    私なら〇〇を選ぶ

    ここまで、証券口座開設について銀行・証券会社の2つの方法について説明してきました。

    最後に、私自身はどう考えているのかお話ししていきます。

    私は「証券会社」を選びます。

    理由は、やはり商品数や選択肢の多さが一番です。さらに、証券会社では少額(100円〜)から積立投資ができるというのも大きなポイントです。

    証券口座の開設についてたくさんの入り口がありますが、そこで迷っている時間がもったいないので、自分が納得できる方法で証券口座の開設を進めていくことがベストです!

    自分に合ったサービスを選び、無理のない範囲で積立投資を始めていきましょう。

    興味のある方は、ぜひ以下の証券会社もチェックしてみてください。

    【松井証券】

    【DMM株】